


Se fosse fácil reconhecer uma bolha financeira enquanto está a acontecer, provavelmente nem existiria. Assim que os investidores percebessem que os preços se tornaram irracionais, venderiam.
É precisamente este paradoxo que torna as bolhas tão difíceis de identificar: elas só parecem óbvias depois de rebentarem.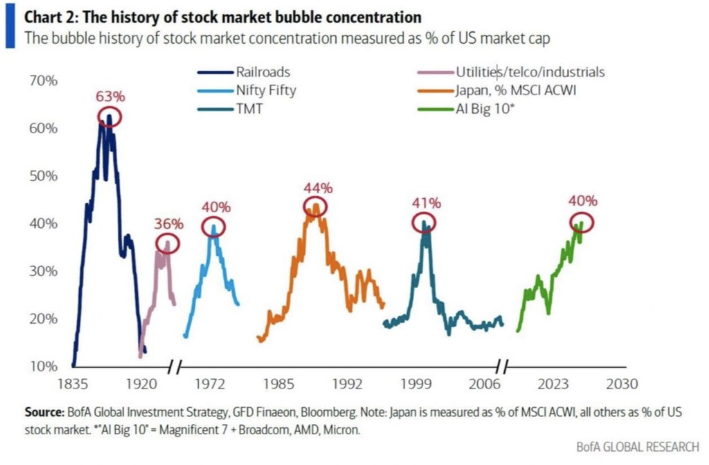
Porque é Quase Impossível Identificar uma Bolha em Tempo Real
As bolhas repetem-se há séculos e a história financeira está repleta de exemplos:
➡️ Tulipomania holandesa (1636-1637): os preços dos bolbos de tulipa dispararam cerca de 20 vezes em poucos meses, antes de colapsarem quase totalmente;
➡️ South Sea Bubble (1720): as acções da South Sea Company subiram mais de 700% em seis meses e depois devolveram praticamente todos os ganhos;
➡️ Crash de 1929: o Dow Jones perdeu cerca de 89% até ao mínimo de 1932;
➡️ Bolha japonesa dos anos 80: o Nikkei caiu mais de 80% após atingir o pico em 1989;
➡️ Bolha tecnológica de 2000: o Nasdaq valorizou mais de 570% em cinco anos antes de perder 78%;
➡️ Crise financeira de 2008: o S&P 500 recuou 57% após o colapso do mercado imobiliário e do sistema de crédito.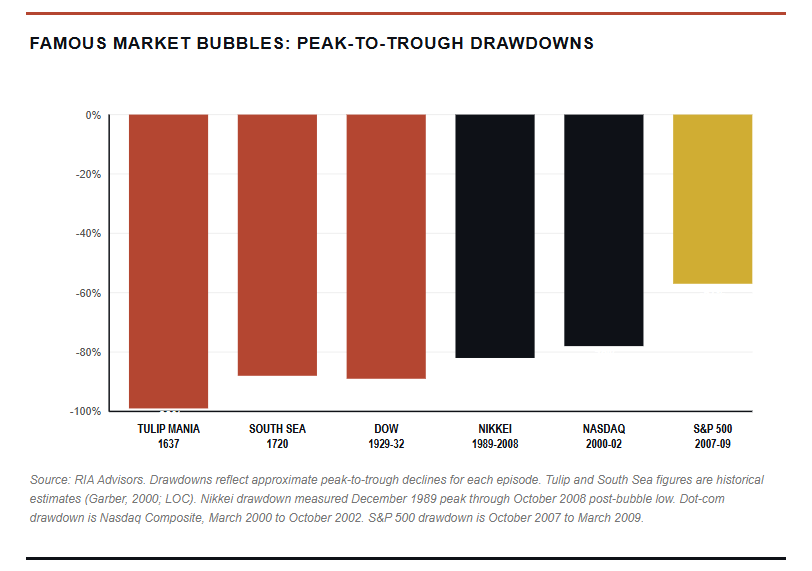
Embora cada bolha tenha uma narrativa diferente, o padrão final é semelhante: euforia, excesso de confiança e, eventualmente, uma correção devastadora.
O verdadeiro impacto raramente é medido em meses, muitas vezes mede-se em décadas perdidas.
Porque falham os especialistas?
Um dos exemplos mais famosos ocorreu em 1996, quando Alan Greenspan alertou para a irrational exuberance dos mercados.
O problema? O Nasdaq ainda triplicaria antes de atingir o topo em Março de 2000.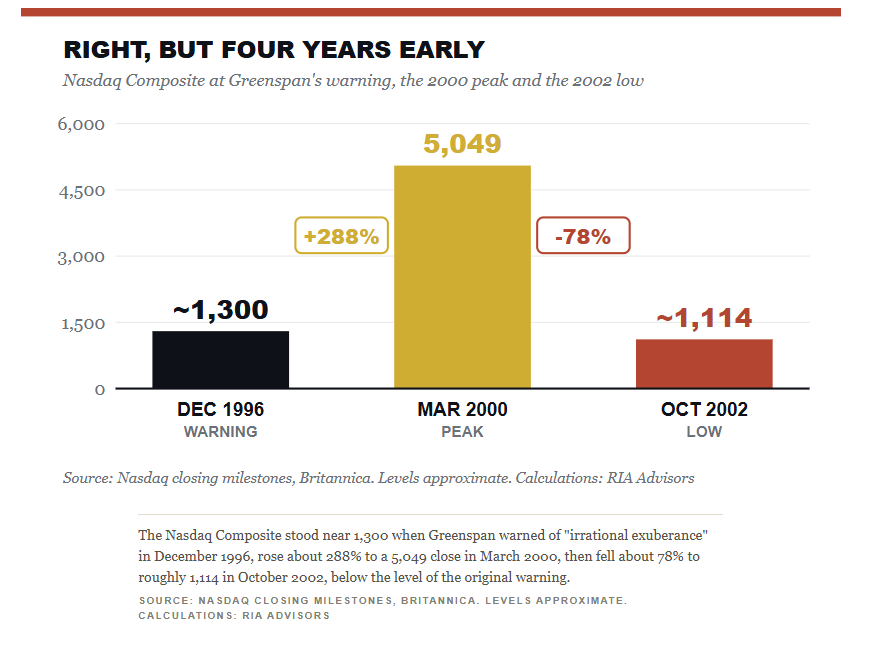
Stanley Druckenmiller, um dos melhores investidores da história, identificou a bolha japonesa cedo demais e perdeu dinheiro ao tentar antecipar o seu fim.
Mais recentemente, Ken Griffin da Citadel, afirmou que os investidores estão “quase certamente” perante uma bolha de IA. Na perspectiva dele, a capacidade das empresas norte-americanas de extrair valor dos modelos de IA tem sido muito desigual. Segundo Griffen, isso indica que muitas ainda estão a perceber como tornar a tecnologia suficientemente útil para justificar a despesa.
Para quem desenvolve os modelos, o desafio passa por continuar a melhorá-los e a criar uma procura capaz de sustentar o investimento. Por sua vez, os clientes precisam de converter o acesso à tecnologia em ganhos mensuráveis no trabalho.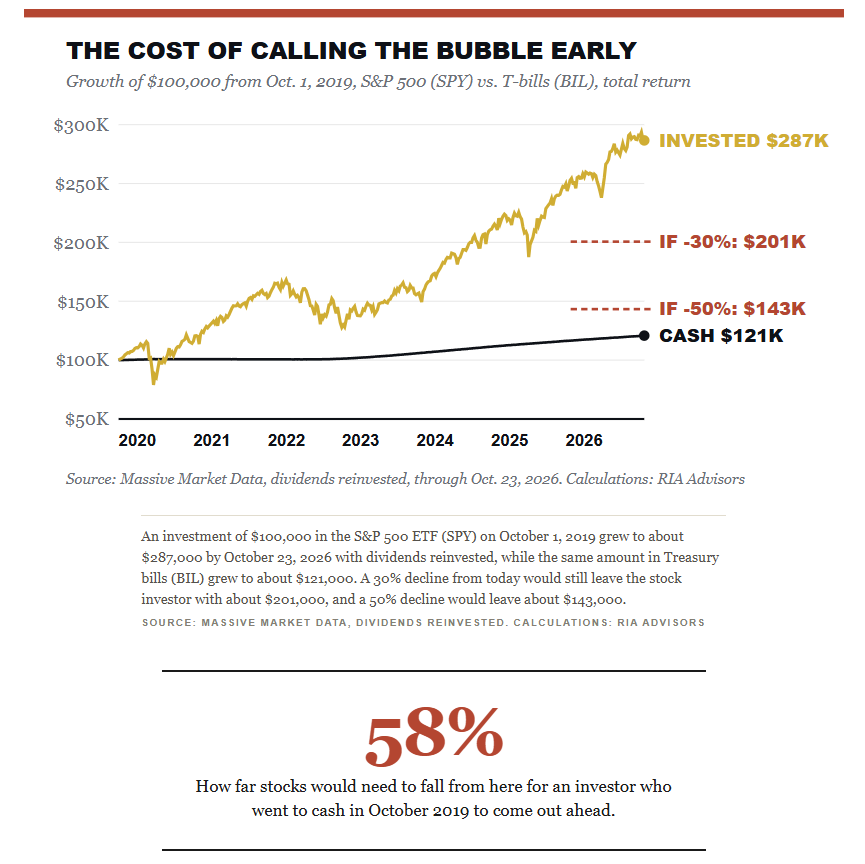
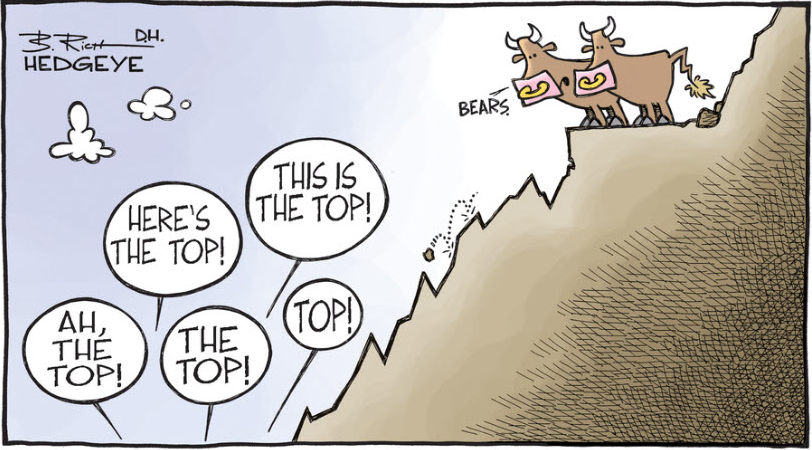
Daí uma das lições mais importantes de Wall Street: Valuation is not a catalyst, ou seja, um activo pode estar claramente sobrevalorizado e continuar a subir durante anos.
O verdadeiro combustível das bolhas
As bolhas são alimentadas por histórias convincentes:
💡 Em 2000 acreditava-se que a Internet tinha mudado as regras da economia;
💡 Em 1989 acreditava-se que o Japão dominaria o mundo;
💡 Em 2007 acreditava-se que os preços das casas nunca cairiam;
💡 Hoje acredita-se que a Inteligência Artificial transformará todos os sectores da economia.
Curiosamente, todas estas narrativas continham elementos verdadeiros. O erro surge quando os investidores extrapolam uma tendência real para um futuro irrealista.
Os cinco sinais de alerta
Segundo décadas de investigação académica e experiência prática, existem alguns indicadores recorrentes:
1) Avaliações extremamente elevadas: Os múltiplos de valorização afastam-se significativamente das médias históricas;
2) Volatilidade crescente: As oscilações de preços tornam-se cada vez mais violentas;
3) Explosão do volume de negociação: Investidores pouco experientes entram em massa no mercado;
4) A crença de que "desta vez é diferente": Os modelos tradicionais deixam de ser considerados relevantes;
5) Intolerância ao contraditório: Quando os defensores de um activo deixam de discutir dados e passam a atacar quem questiona a narrativa, o risco aumenta consideravelmente. Este último indicador foi visível em episódios recentes como a mania dos SPACs, os picos do Bitcoin e determinados ciclos em metais preciosos.
O mercado actual parece uma bolha?
A resposta é: parcialmente.
Existem algumas semelhanças preocupantes com 1999:
📌 O CAPE Ratio do S&P 500 está próximo dos níveis extremos observados na bolha tecnológica;
📌 Um pequeno grupo de empresas domina a rentabilidade do índice;
📌 Os principais vencedores ligados à Inteligência Artificial têm apresentado valorizações extraordinárias.
Mas também existem diferenças importantes:
Em 2000:
- Muitas empresas não tinham lucros.
- Os modelos de negócio eram altamente especulativos.
- Dependiam constantemente de financiamento externo.
Em 2026:
- Empresas como Nvidia, Microsoft, Alphabet e Meta geram enormes fluxos de liquidez;
- Os lucros são reais;
- Os balanços são significativamente mais sólidos.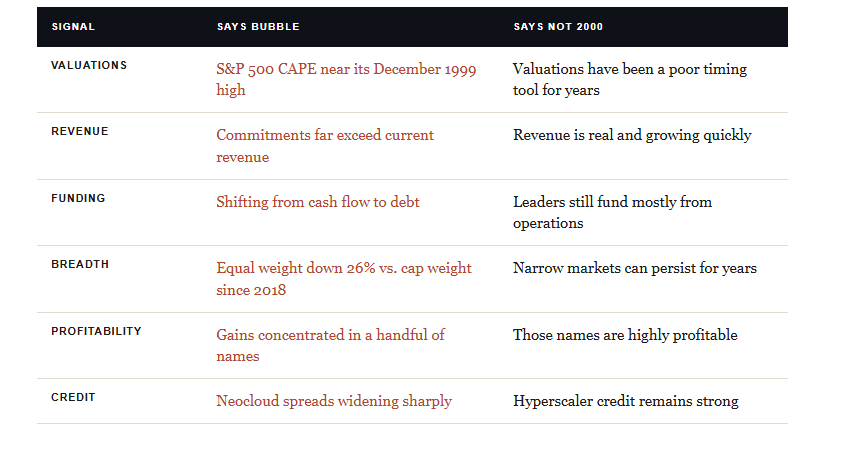
Conclusão
A grande lição da história é simples: identificar uma bolha em tempo real é extremamente difícil. Avaliações elevadas, por si só, não significam que o mercado está prestes a cair.
Mais importante do que prever o momento exacto do crash é garantir que a carteira consegue sobreviver quando acontecer.
Como demonstra a história das tulipas, do Japão, da dot-com e da crise financeira global, os investidores que se concentram apenas em maximizar ganhos durante a euforia tendem a ser os mesmos que sofrem as maiores perdas quando a realidade regressa.
O objectivo não é adivinhar quando a música vai parar. É garantir que continua na pista quando ela parar.
Fonte: BofA Global Research, Hedgeye, RIA Advisors

