


Nos últimos dois anos, os investidores europeus assistiram a uma rotação significativa dos mercados accionistas. Depois de um longo período em que empresas de elevada qualidade beneficiaram de um contexto favorável caracterizado por crescimento económico moderado, inflação controlada e taxas de juro historicamente baixas, o ambiente de mercado alterou-se de forma considerável.
Na actual conjuntura, empresas associadas ao factor Quality têm apresentado um desempenho mais contido quando comparado com índices mais abrangentes do mercado europeu. Como tal, a questão que se coloca é simples: estaremos perante uma deterioração do desempenho destas empresas ou confrontados com uma fase menos favorável em bolsa para este tipo de acções?
O que caracteriza o factor Quality?
Regra geral, empresas associadas a este factor tendem a apresentar, entre outros aspectos, uma elevada rentabilidade sobre o capital investido (ROIC), marcas fortes, um nível reduzido de endividamento e crescimento superior à média do sector em que se inserem.
Historicamente, este tipo de empresas tende a apresentar menor volatilidade e maior capacidade de atravessar períodos económicos mais desafiantes. Não é por acaso que muitas das maiores posições do índice MSCI Europe Quality correspondem a empresas líderes nos seus sectores, dispondo em diversos casos de vantagens competitivas difíceis de replicar.
A título de exemplo, a ASML beneficia de uma posição praticamente monopolista na produção de equipamentos de litografia avançada para a indústria dos semicondutores. Por outro lado, a Roche e a Novartis continuam a ocupar posições de destaque na indústria farmacêutica, ao passo que a SAP mantém uma posição dominante no mercado europeu de software empresarial. Por último, a Nestlé e a Unilever representam algumas das maiores marcas globais de consumo.
Um período de underperformance relativa
Apesar da qualidade subjacente destas empresas, o seu comportamento em bolsa recente tem sido menos favorável. Nos últimos anos, uma combinação de factores contribuiu para um melhor desempenho relativo de empresas mais cíclicas, industriais ou financeiras, sectores que não se encontram geralmente associados ao factor Quality.
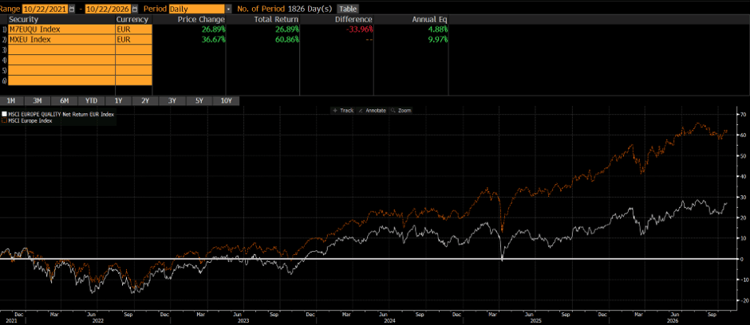
Simultaneamente, algumas das maiores posições do índice MSCI Europe Quality enfrentaram desafios específicos. O resultado foi uma divergência de performance entre o MSCI Europe Quality Index e o resto do mercado. Conforme evidenciado no gráfico, desde Outubro de 2021 o índice acumulou uma valorização de cerca de 26,9%, comparando com 60,9% do MSCI Europe, desvio que reflecte a preferência dos investidores por sectores mais cíclicos, nalguns casos beneficiários do contexto inflacionista e da subida das taxas de juro.
Figura 1 – Desempenho Relativo do Índice MSCI Europe Quality
Fonte: Bloomberg.
Avaliações continuam exigentes?
Uma das razões frequentemente apontadas para este desempenho mais contido prende-se com as avaliações. Durante vários anos, os investidores estiveram dispostos a pagar prémios significativos por empresas capazes de apresentar crescimento sustentável e maior previsibilidade dos lucros. Como consequência, o MSCI Europe Quality passou a negociar consistentemente acima da avaliação média do mercado europeu.
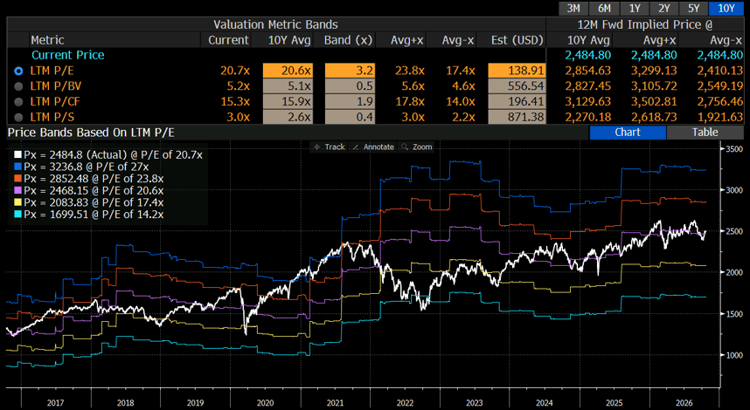
No entanto, importa realçar que o índice já não negoceia com um prémio face ao mercado mais abrangente. Esta situação poderá eventualmente levar a uma maior apetência por parte dos investidores em relação a este tipo de empresas. Em linha com o referido, quando analisamos o histórico de longo prazo, verifica-se que as actuais avaliações não parecem excessivas quando comparadas com períodos em que o crescimento dos lucros e a qualidade dos balanços eram também valorizados pelos investidores. O índice transacciona actualmente a um rácio P/E de 20,7x, em linha com a média dos últimos 10 anos (20,6x), não evidenciando níveis de valorização particularmente exigentes face à qualidade dos negócios e ao perfil de crescimento que caracteriza este segmento.
Figura 2 – Evolução do Rácio Price-to-Earnings do Índice MSCI Europe Quality
Fonte: Bloomberg.
A Qualidade nunca sai de Moda
Importa recordar que a essência do factor Quality não reside em superar o mercado todos os anos. Na realidade, períodos de underperformance relativa fazem parte do comportamento de qualquer factor. Frequentemente, estes períodos surgem quando os investidores privilegiam empresas mais sensíveis ao ciclo económico ou sectores que beneficiam de factores conjunturais específicos.
No entanto, a longo prazo, empresas com vantagens competitivas fortes, elevada geração de caixa e balanços robustos tendem a demonstrar maior capacidade de criação de valor para os accionistas. Nesse sentido, no momento presente muitas das empresas que compões índices referentes a este factor continuam a apresentar características particularmente atractivas: liderança global nos respectivos sectores, elevada rentabilidade, exposição a tendências estruturais de crescimento e capacidade de adaptação a diferentes contextos económicos.
Em última análise, o que importa é perceber se o mercado está actualmente disposto a pagar o mesmo prémio por empresas com os atributos referidos. A história sugere que, quando o entusiasmo por temas mais cíclicos começar a abrandar, os investidores poderão voltar a valorizar características como a previsibilidade, solidez financeira e crescimento sustentável.

