


Nos últimos cinco anos, investir na China resultou em retornos bastante diferentes de investir noutros mercados emergentes. Enquanto muitos investidores beneficiaram da forte valorização dos mercados de países como Taiwan ou a Coreia do Sul, as acções chinesas atravessaram um período mais desafiante, marcado por desaceleração económica, forte regulação sobre alguns sectores estratégicos e dificuldades no mercado imobiliário.
No entanto, esta discrepância de performance entre os índices dos vários países emergentes levanta a seguinte questão: Estar-se-á a criar uma oportunidade interessante para os próximos anos?
Figura 1: MSCI Emerging Markets Ex-China versus MSCI China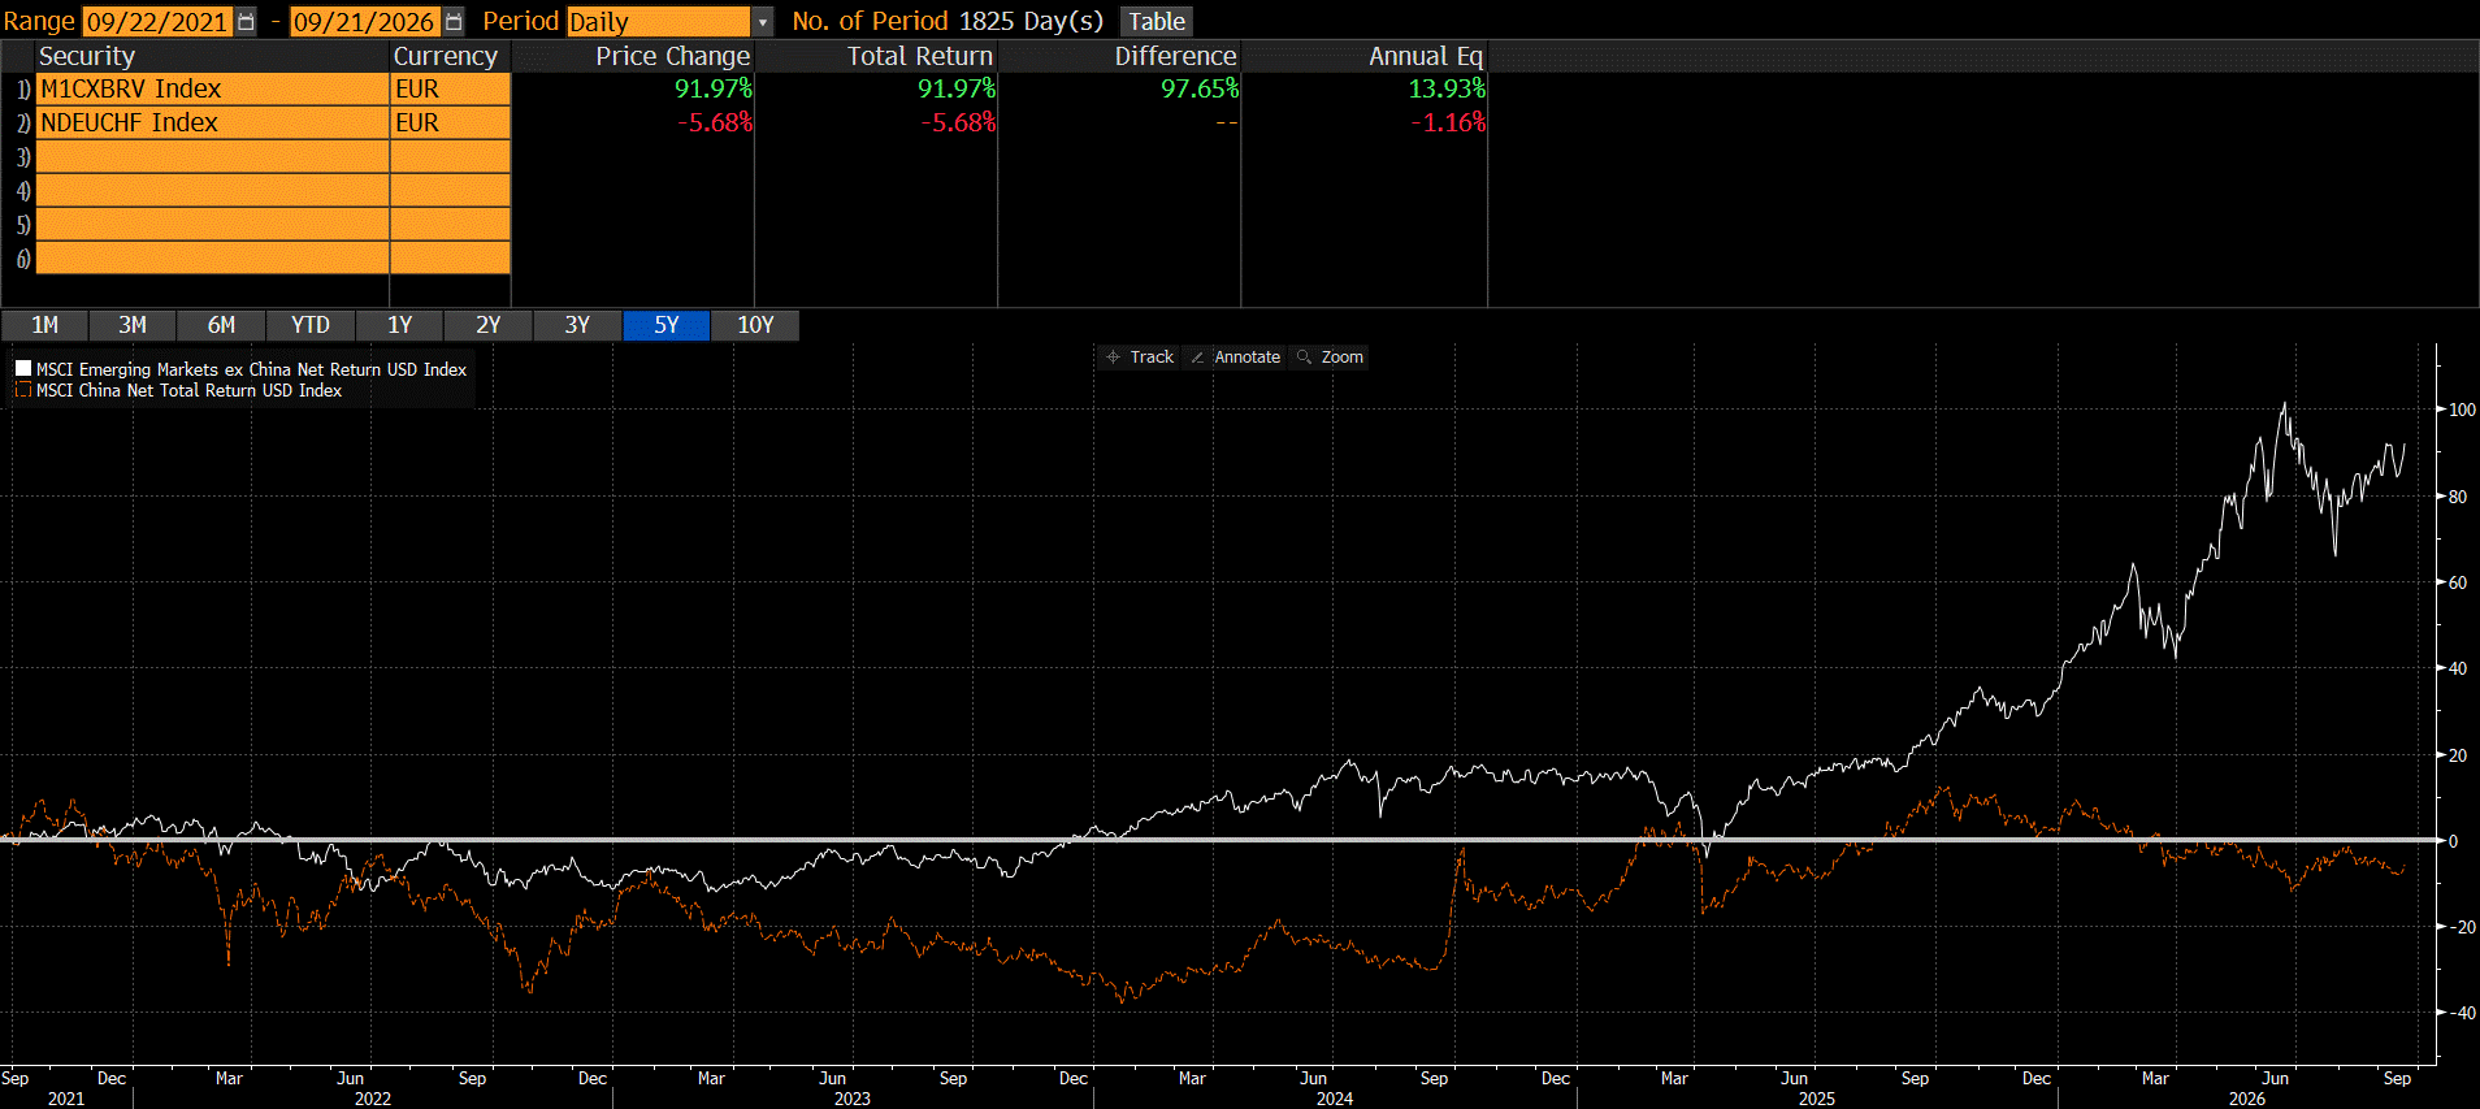
Fonte: Bloomberg
Divergência entre China e restantes emergentes
Quando analisamos a evolução do MSCI China e do MSCI Emerging Markets Ex-China nos últimos cinco anos, a diferença é significativa. Enquanto os mercados emergentes (excluindo a China) registaram retornos anualizados próximos de 13,9%, as acções chinesas apresentaram retornos anualizados de cerca de -1,2%.
A explicar parte desta diferença encontra-se o desempenho robusto dos mercados emergentes, impulsionado pelo sector tecnológico, sobretudo em Taiwan e na Coreia do Sul, que beneficiou directamente do crescimento da inteligência artificial e da procura global por semicondutores.
O peso crescente da tecnologia nos mercados emergentes
Actualmente, cerca de metade da exposição do índice MSCI Emerging Markets Ex-China encontra-se concentrada no sector de Information Technology.
Para além disso, a Taiwan Semiconductor Manufacturing Company (TSMC), a Samsung Electronics e a SK Hynix, três empresas apenas, representam aproximadamente 36% do índice. Isto significa que, apesar de o índice incluir mais de 600 acções, uma parte muito relevante do seu desempenho está concentrada num pequeno conjunto de empresas ligadas ao sector tecnológico.
Embora esta exposição tenha contribuído para fortes retornos recentes, também levanta questões relativamente à diversificação e ao potencial risco de concentração.
Avaliações: China continua significativamente mais barata
Uma das diferenças mais evidentes entre a China e os restantes mercados emergentes encontra-se no plano das valorizações. Se por um lado, o MSCI China negocia actualmente a cerca de 12,4X os lucros esperados, abaixo da sua média dos últimos dez anos (situada em 14,3X), o índice MSCI Emerging Markets Ex-China apresenta um rácio de price-to-earnings de aproximadamente 17,2X, mais de 10% acima da sua média de longo prazo.
Esta discrepância sugere que uma parte significativa do optimismo dos investidores já se encontra refletida nos restantes mercados emergentes, enquanto a China continua a ser negociada com um desconto relevante face ao seu próprio histórico.
Figura 2: MSCI China – Price-To-Earnings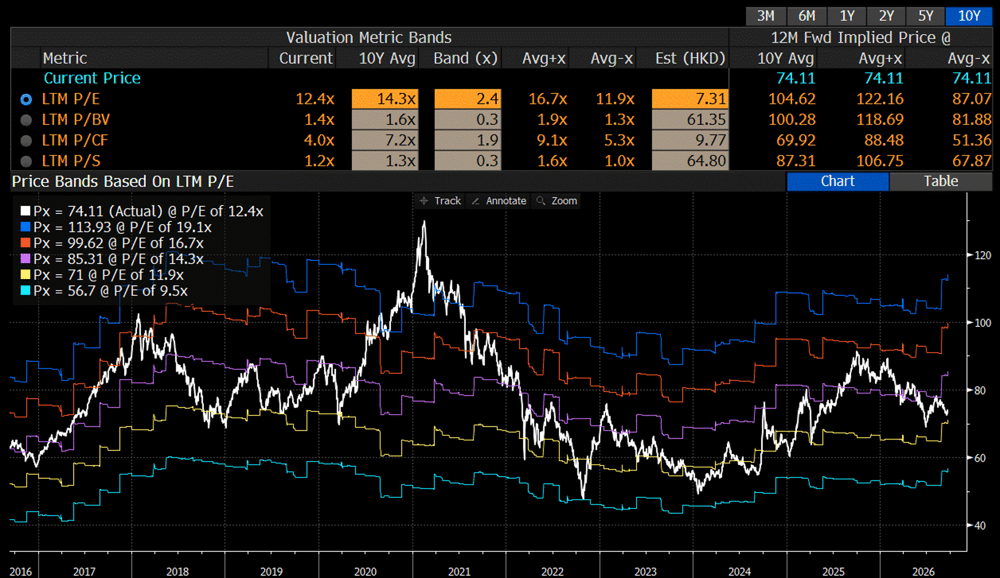
Fonte: Bloomberg
Porque olhar para a China agora?
Apesar da recuperação observada nos últimos dois anos, as acções chinesas continuam a negociar a múltiplos consideravelmente inferiores aos das acções americanas e de muitas outras geografias emergentes. Esta circunstância assume particular interesse na medida em que pode significar que o potencial de valorização futura poderá ser gerado principalmente através do crescimento dos lucros das empresas, sem depender necessariamente de uma expansão dos múltiplos de avaliação.
Em termos dos resultados das empresas, as expectativas apontam para um crescimento dos lucros das empresas do MSCI China entre 10% e 14% ao ano em 2026 e 2027. Este crescimento deverá ser suportado por vários factores, como a monetização da inteligência artificial, a expansão internacional das empresas chinesas, uma maior eficiência operacional, reformas destinadas a reduzir a concorrência excessiva em alguns sectores e medidas de estímulo económico promovidas pelo governo chinês.
Uma mudança importante na política económica
Entre 2021 e 2023, a China implementou um conjunto de medidas regulatórias que afectaram particularmente os sectores da tecnologia e do imobiliário, contribuindo para um ambiente menos favorável para os investidores.
Nos últimos anos, essa situação começou a alterar-se, sendo que actualmente, a prioridade das autoridades chinesas encontra-se centrada em estimular o consumo interno, apoiar a inovação tecnológica, desenvolver áreas estratégicas como a inteligência artificial, semicondutores e automação, estabilizar o sector imobiliário e implementar estímulos monetários e fiscais para apoiar o crescimento económico. Simultaneamente, a economia chinesa pretende reduzir a sua dependência do investimento e das exportações, o que promove um modelo mais sustentado pelo consumo das famílias.
Caso se verifique uma consolidação desta transição, as empresas ligadas ao retalho, turismo, viagens, serviços e consumo discricionário poderão beneficiar significativamente.
A internacionalização das empresas chinesas
Outro factor relevante é o crescimento da presença internacional das empresas chinesas.
Empresas como a BYD, Xiaomi, Tencent e plataformas de comércio electrónico estão a expandir-se rapidamente para mercados como o Sudeste Asiático, América Latina, Médio Oriente, África e também para a Europa.
Esta internacionalização reduz gradualmente a dependência do mercado doméstico chinês e cria novas fontes de crescimento para muitas destas empresas.
O impacto no yuan
Para investidores que optem por exposição a activos chineses sem cobertura cambial (unhedged), a evolução do yuan também desempenha um papel importante. De forma geral, o yuan tem apresentado relativa estabilidade, suportado pela robustez das exportações chinesas, pela crescente internacionalização da moeda e por fluxos cambiais favoráveis.
As expectativas do mercado apontam para uma moeda estável a moderadamente mais forte nos próximos anos, ainda que sujeita a alguma volatilidade, sendo que o Banco Popular da China deve evitar movimentos cambiais excessivamente bruscos, de forma a preservar a estabilidade financeira e a competitividade das exportações.
O apoio das autoridades continua
Recentemente, as autoridades chinesas anunciaram uma injecção de aproximadamente 300 mil milhões de yuan (cerca de 45 milhões USD) nos maiores bancos e seguradoras do país. O objetivo passa por aumentar a capacidade de financiamento da economia, apoiar empresas e famílias e reforçar a estabilidade do sistema financeiro. Esta medida reforça ainda a ideia de que as autoridades continuam disponíveis para implementar estímulos sempre que necessário, procurando garantir condições favoráveis para a recuperação económica.
Os principais riscos
Naturalmente, o investimento na China continua a apresentar riscos. O principal risco externo continua a ser a política monetária norte-americana. Caso a inflação nos Estados Unidos continue a acelerar e obrigue a Reserva Federal a manter ou aumentar as taxas de juro, isso poderá fortalecer o dólar. Num cenário destes, o yuan poderia enfrentar alguma pressão de depreciação, o que afetaria o retorno dos investidores internacionais.
Para além do referido, existem também desafios estruturais relacionados com o mercado imobiliário, o nível de confiança dos consumidores e as tensões geopolíticas entre a China e algumas economias desenvolvidas.
Conclusão
Em última análise, após vários anos de desempenho inferior, as acções chinesas apresentam actualmente uma combinação pouco comum de avaliações atractivas, expectativas de crescimento dos lucros e políticas económicas mais favoráveis.
Embora os riscos continuem presentes, o desconto face aos restantes mercados emergentes e às suas próprias médias históricas sugere que a China pode voltar a assumir um papel relevante nas carteiras de investidores com horizonte de longo prazo.
A questão para os próximos anos pode não ser se a China consegue voltar a crescer, mas sim se as expectativas dos investidores continuam demasiado pessimistas face aos fundamentos que começam a emergir.

