


Actualmente, a maioria dos investidores está posicionada para:
✅ Taxas de juro mais elevadas;
✅ Mau desempenho das utilities
O problema é que estes dois temas estão intimamente ligados. Se as yields das obrigações do Tesouro EUA começarem a recuar, ambas as apostas podem virar contra os investidores.
➡️ Primeiro Posição Curta: Treasuries EUA a 10 Anos
O modelo CTA do Goldman Sachs coloca o posicionamento das Treasuries EUA a 10 anos em cerca de 99% do seu máximo vendido.
Enquanto isso, o indicador de posicionamento mais amplo dos fundos do Goldman revela um underweight extremo de duration, uma configuração que historicamente precedeu as yields mais baixas das obrigações do Tesouro 10 anos nos três meses seguintes.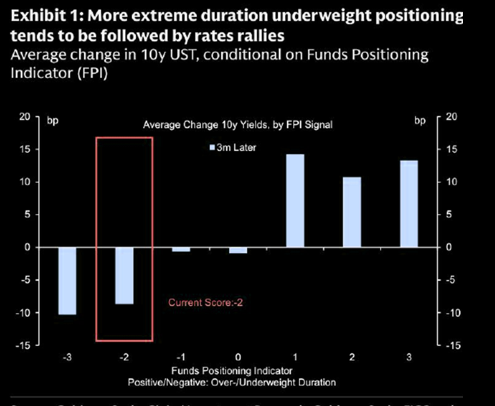
Quando um posicionamento se torna tão extremo, o risco deixa de estar nos fundamentos e passa para o próprio posicionamento. Se surgir um catalisador que faça as yields descerem, os investidores podem ser obrigados a recomprar as obrigações, acelerando ainda mais a subida dos preços.
Este fenómeno é conhecido como um short squeeze.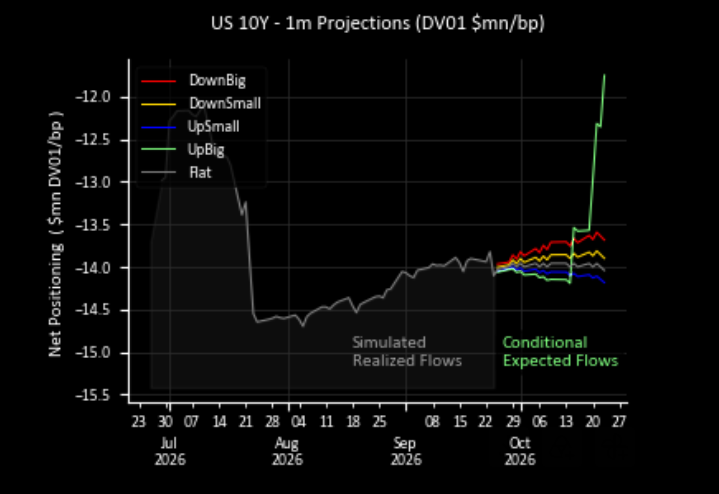
➡️ Segunda Posição Curta: Utilities
O sector das utilities tem sido um dos mais penalizados nos últimos meses porque:
✅ Tem características defensivas;
✅ Distribui dividendos elevados;
✅ Compete directamente com as yields das obrigações.
Quando as taxas sobem, muitos investidores preferem comprar Treasuries com menor risco.
Por isso, à medida que as yields aumentam, as utilities sofrem uma forte pressão e os hedge funds aumentam significativamente as suas posições vendidas.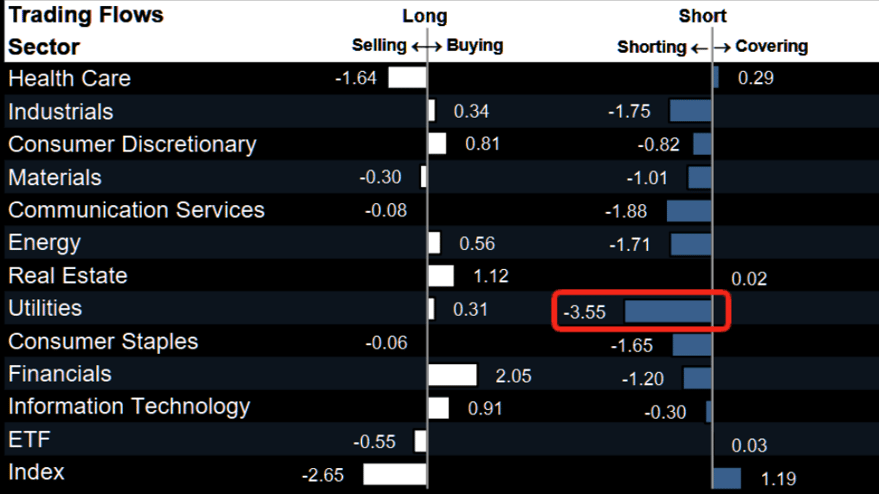
Ligação entre as Duas Posições Curtas
A parte mais interessante da opinião do Goldman Sachs é o conceito de equity leg da recuperação das obrigações.
Normalmente o raciocínio dos investidores é;
➡️ Queda das yields → subida das obrigações
Mas os analistas sugerem:
➡️ Queda das yields → subida das obrigações;
➡️ Fecho de posições curtas em utilities → subida das utilities;
➡️ Possível rotação para sectores defensivos.
Em suma, uma recuperação do mercado de obrigações pode acabar por gerar uma recuperação relevante em determinadas acções. Assim poderemos assistir ao desmantelamento simultâneo destas duas posições vendidas, criando um efeito em cadeia favorável, tanto para obrigações como para acções do sector de utilities.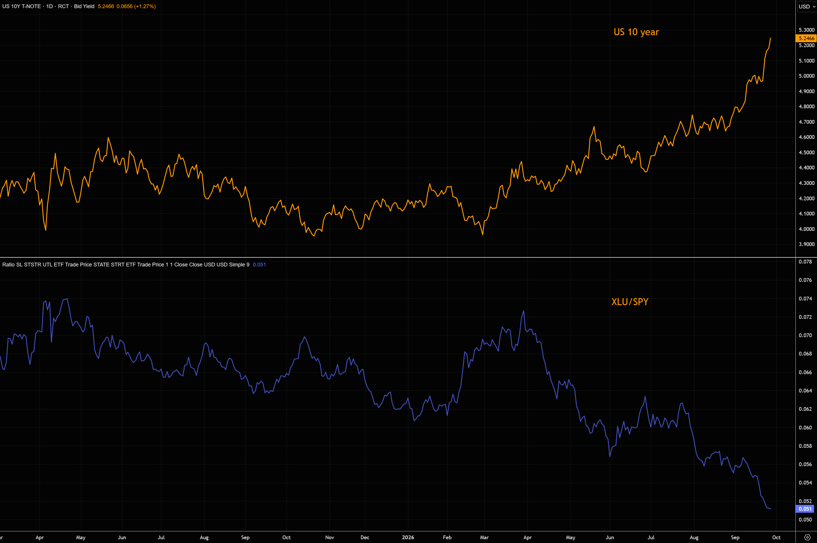
Fonte: Goldman Sachs

