


As taxas de juro norte-americanas atingiram os níveis mais elevados desde 2007 e as matérias-primas voltarem a acelerar mas os investidores permanecem relativamente tranquilos. De acordo com Michael Hartnett do Bank of America, essa calma pode ser enganadora.
No seu mais recente relatório Flow Show, Hartnett defende que o verdadeiro sinal de perigo não está no petróleo, mas sim no diesel, um combustível muitas vezes ignorado pelos mercados financeiros mas fundamental para a economia real.
Porque é que o diesel importa mais do que o petróleo?
Transportes, logística, agricultura, construção civil, mineração e praticamente toda a cadeia industrial dependem directamente do combustível diesel. Com os preços do diesel em máximos históricos, muitas empresas enfrentam um aumento significativo dos custos operacionais.
Ao contrário do crude, que ainda permanece abaixo dos picos observados após a invasão da Ucrânia, o diesel atingiu níveis recorde devido à escassez de capacidade de refinação e ao aumento da procura global.
Na prática, isto significa:
➡️ Custos mais elevados para o transporte de mercadorias;
➡️ Pressão sobre os preços dos alimentos;
➡️ Redução das margens empresariais;
➡️ Maior risco de inflação persistente.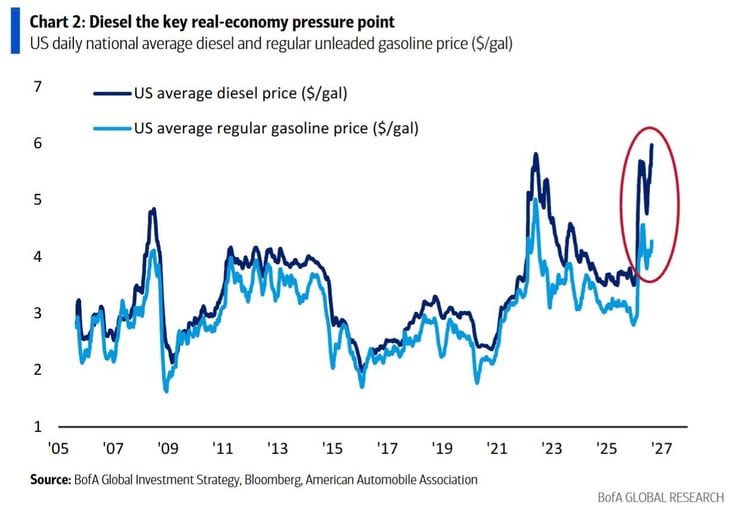
O risco crescente de estagflação
A palavra "estagflação" voltou a entrar no vocabulário dos investidores.
O conceito descreve um cenário particularmente difícil para governos e bancos centrais: crescimento económico fraco acompanhado por inflação elevada.
Segundo Hartnett, vários sinais sugerem que os mercados podem estar a caminhar nessa direCção:
➡️ Juros de longo prazo em máximos de quase duas décadas;
➡️ Energia novamente em alta;
➡️ Investidores excessivamente complacentes;
➡️ Bancos centrais ainda focados em preservar credibilidade no combate à inflação.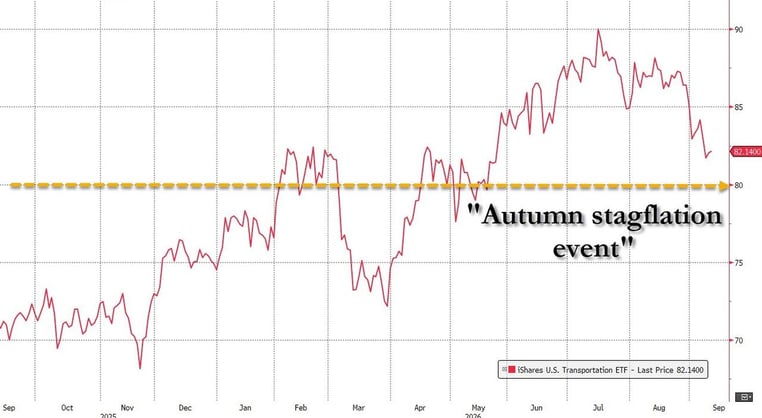
Os investidores estão a mudar de posição
Os fluxos de capitais revelaram uma mudança gradual no comportamento dos investidores.
Na última semana analisada pelo Bank of America:
➡️ Obrigações: +$17,5 mil mn;
➡️ Liquidez: +$12,9 mil mn;
➡️ Acções: +$9,8 mil mn;
➡️ Criptomoedas: +$1,3 mil mn;
➡️ Ouro: +$600 mn
Outro dado relevante é a saída líquida de quase $4 mil mn das acções norte-americanas, representando uma das maiores retiradas de capital observadas em 2026.
Embora não se trate ainda de uma fuga generalizada, os investidores parecem estar a adoptar uma postura mais defensiva.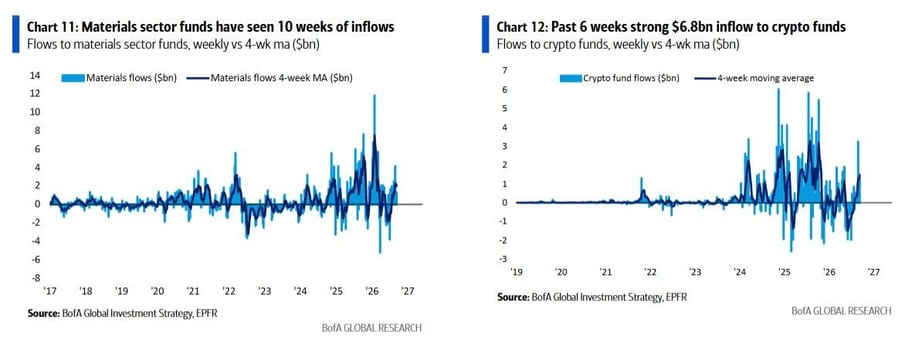
O problema da bolha da Inteligência Artificial
Talvez o ponto mais controverso do relatório esteja relacionado com a Inteligência Artificial.
Hartnett reconhece que a IA continua a atrair enormes volumes de investimento mas questiona a capacidade do sector para justificar as avaliações actuais.
Segundo os seus cálculos, mais de 1,5 biliões de dólares foram investidos no ecossistema de IA nos últimos três anos. No entanto, os ganhos de produtividade da economia como um todo permanecem decepcionantes.
A productividade total dos factores continua abaixo da tendência histórica e não reflecte o entusiasmo observado em Wall Street.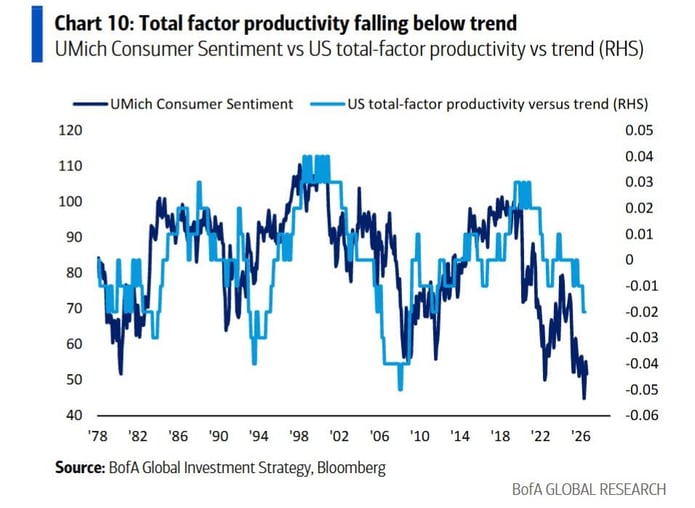
Para Hartnett, existe o risco de o mercado estar a repetir padrões já vistos noutras bolhas tecnológicas, onde o entusiasmo inicial ultrapassou largamente os resultados económicos efectivos.
Num ambiente de juros elevados e crescimento mais lento, Hartnett destaca um factor tradicional que tem superado praticamente todas as estratégias nas últimas décadas: empresas geradoras de elevado fluxo de caixa livre (Free Cash Flow).
Os negócios com geração consistente de liquidez e baixos níveis de dívida estão novamente a destacar-se.
O motivo é simples: quando o dinheiro fica mais caro e o crescimento abranda, as empresas financeiramente sólidas tornam-se mais valiosas do que aquelas que dependem continuamente de financiamento externo para sustentar a expansão.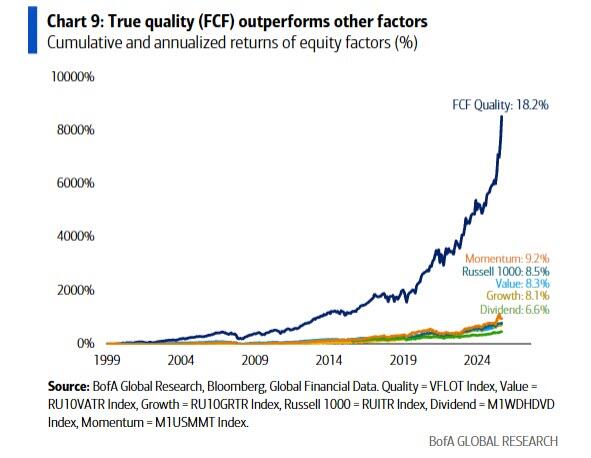
Fonte: Bank of America

