


Entre 2022 e 2023, o banco central dos Estados Unidos entrou num ciclo de sucessivos aumentos de juros, após o pico de inflação pós-pandemia e a invasão da Ucrânia pela Rússia. Depois, em 2024 e 2025 a Fed cortou as taxas de juro directoras seis vezes, deixando a taxa de referência entre 3,50% e 3,75% desde Dezembro do ano passado.
A Reserva Federal norte-americana deverá anunciar hoje uma subida de 25 pontos-base dos juros, com mais de 93,8% do mercado convicto dessa decisão. No caso de se confirmar, será o primeiro aumento da taxa dos fundos federais desde Julho de 2023.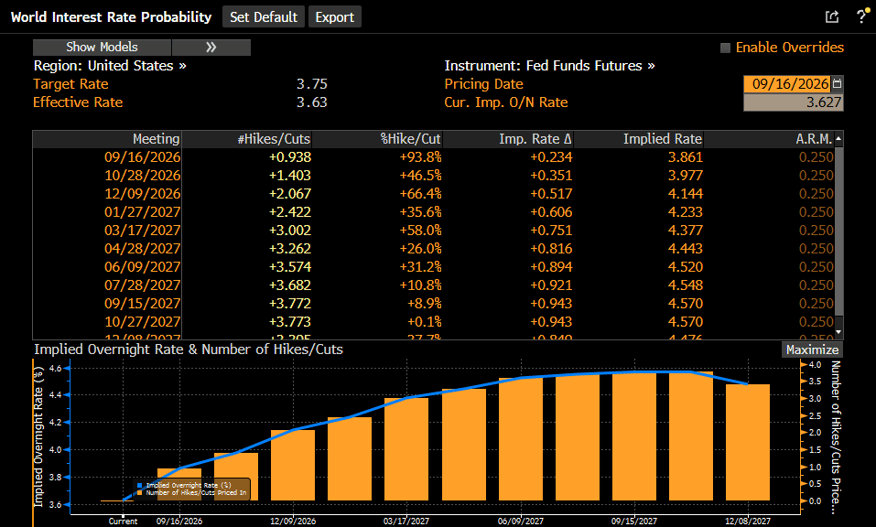
A probabilidade de mais duas subidas das taxas de juro em Outubro e Dezembro também disparou, segundo os futuros dos Fed Funds.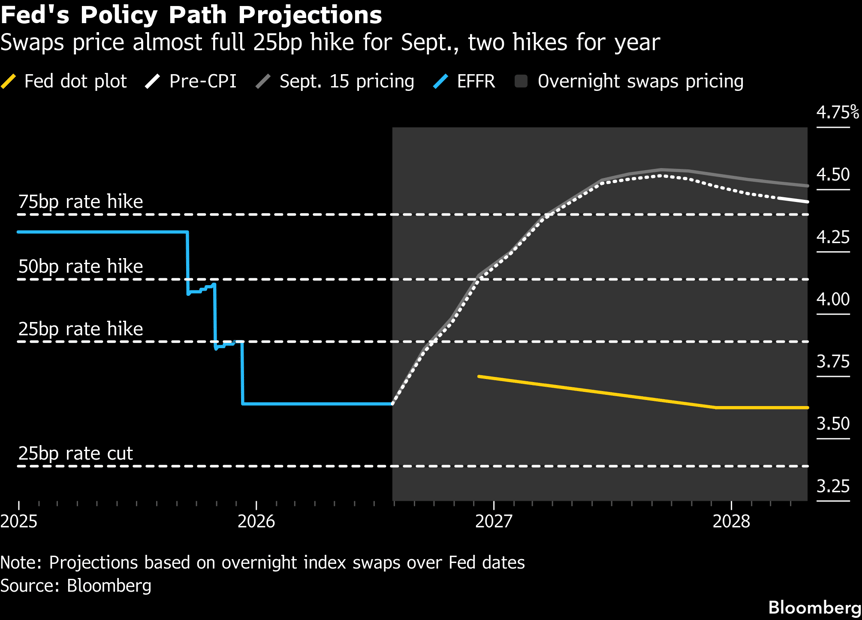
Normalmente, taxas de juro mais altas significam menor valor presente dos lucros futuros e um maior custo de financiamento, o que tende a penalizar as acções.
Contudo, desta vez, o mercado está mais preocupado com a subida das yields de longo prazo do que com a taxa directora da Reserva Federal.
Muitos investidores utilizam a yield das Treasuries norte-americanas a 10 anos como principal indicador das expectativas económicas.
No entanto, a yield reflecte três componentes distintas:
➡️ Expectativas sobre a política monetária futura da Reserva Federal;
➡️ Perspectivas de crescimento económico e inflação;
➡️ Term Premium, ou seja, a compensação exigida pelos investidores para assumir risco de duration.
Quando alguém compra ou vende obrigações a 10 anos está, conscientemente ou não, a apostar nestes três factores ao mesmo tempo.
É aqui que entra a importância da yield curve que continua com uma inclinação positiva.
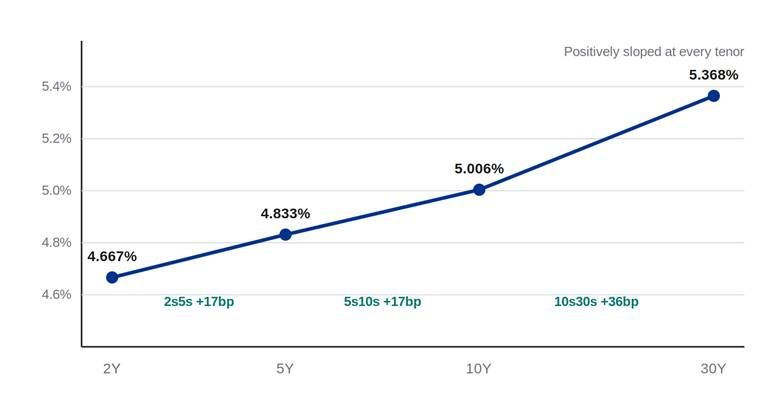
Se uma Fed mais agressiva conseguir recuperar credibilidade no combate à inflação, os investidores podem sentir-se mais confortáveis em comprar obrigações de longo prazo, reduzindo a pressão sobre o longo prazo da yield curve.
As taxas de longo prazo mais baixas são precisamente o que muitas acções precisam para sustentar valorizações mais elevadas.
Por outras palavras, o mercado pode aceitar taxas de juro mais elevadas hoje, se isso significar menos inflação e menos pressão sobre as yields das obrigações norte-americanas a 10 e 30 anos no futuro.
Como resume o JPMorgan, grande parte da subida recente das yields parece reflectir uma reconstrução do term premium e não necessariamente uma expectativa de inflação descontrolada. Se essa repricing estiver perto do fim, as acções podem voltar a ter espaço para subir.
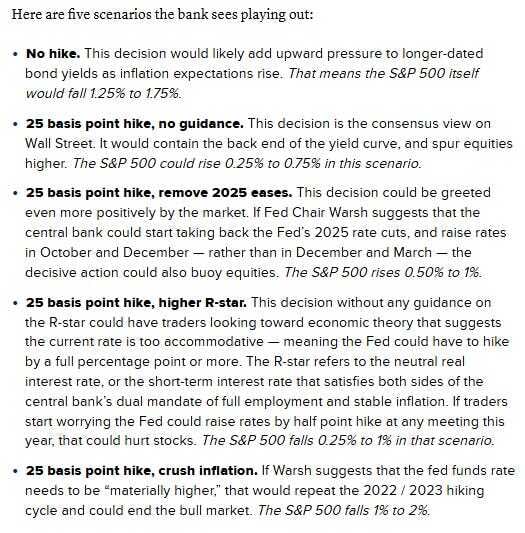
Estes são os cenários previstos do JP Morgan para o desfecho da reunião da Fed hoje:
Conclusão
O melhor resultado para Wall Street hoje poderá não ser uma Fed dovish, mas sim, uma Fed suficientemente hawkish para convencer o mercado de que a inflação continuará sob controlo.
Fonte: Bloomberg, JP Morgan

