


Os juros da dívida soberana voltaram a disparar a nível mundial para máximos de várias décadas.
Esta onda de venda de obrigações ocorre num cenário de inflação persistente, preocupações fiscais e crescimento resiliente. Vários factores sugerem que as taxas de juro correm o risco de permanecerem em níveis "mais elevados por mais tempo".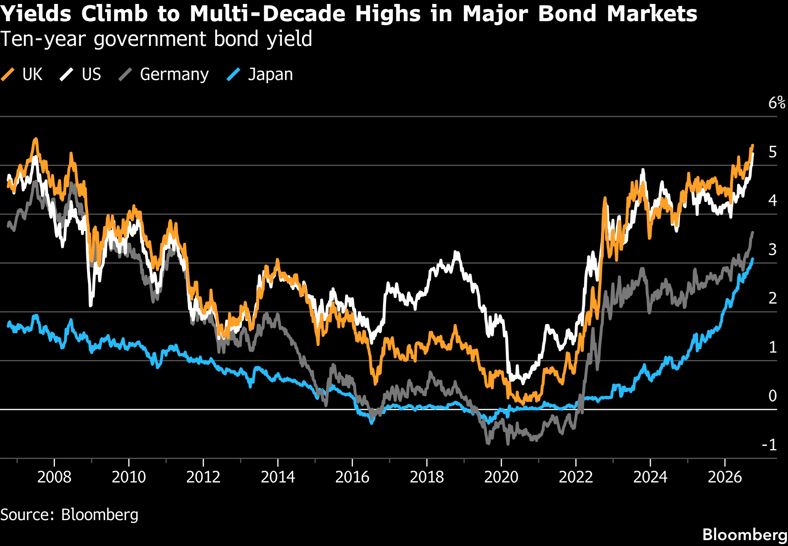
1) Crescimento Económico Resiliente
Os investidores geralmente recorrem a obrigações quando as perspectivas económicas são sombrias.
Contudo, neste momento, a actividade empresarial global está robusta, com indicadores do sector industrial apontando para o crescimento mais forte nas principais economias.
Esta resiliência alimenta a inflação e o risco de novos aumentos nas taxas de juros, ao mesmo tempo em que dá aos investidores motivos para preferir acções em detrimento de obrigações.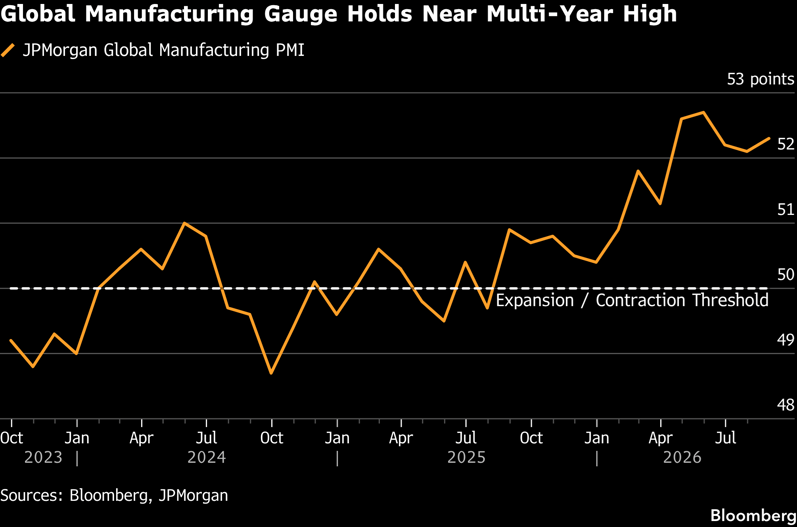
2) Preços de Commodities Mais Elevados
O conflito entre os Estados Unidos e o Irão gerou, o que o Goldman Sachs classificou como, o maior choque de oferta de petróleo da história.
Os preços do petróleo Brent chegaram a atingir $126,41 por barril, à medida que o conflito restringiu o fluxo de energia pelo estratégico Estreito de Ormuz, elevando os preços da gasolina e do diesel e contribuindo para manter elevadas as pressões gerais sobre os preços.
Simultaneamente, os preços dos alimentos também estão disparando, em parte devido às recentes ondas de calor.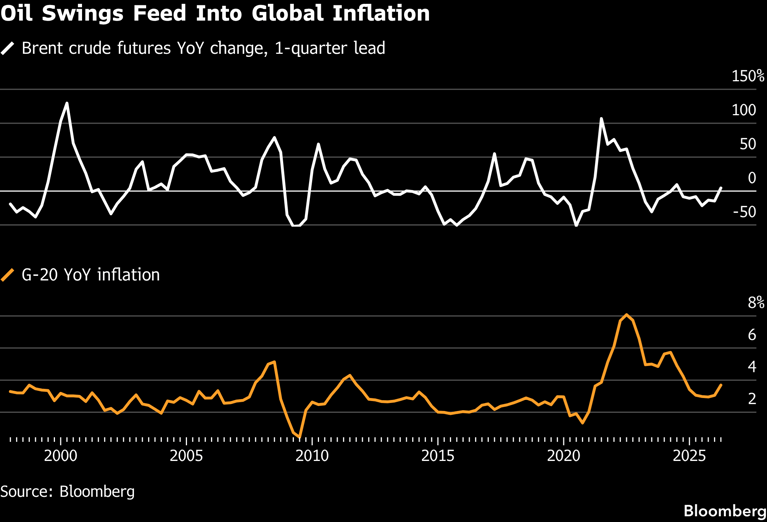
3) Bancos Centrais Mantêm Postura Hawkish
A Reserva Federal subiu as taxas de juro directoras em Setembro e as autoridades monetárias sinalizaram que novos aumentos podem ser necessários, dado que a inflação está acima da meta do banco central de 2%.
Os bancos centrais da Austrália e do Japão também aumentaram as taxas para conter a inflação enquanto o mercado já precifica aumentos de juros no Reino Unido, no Canadá e na Europa para os próximos meses.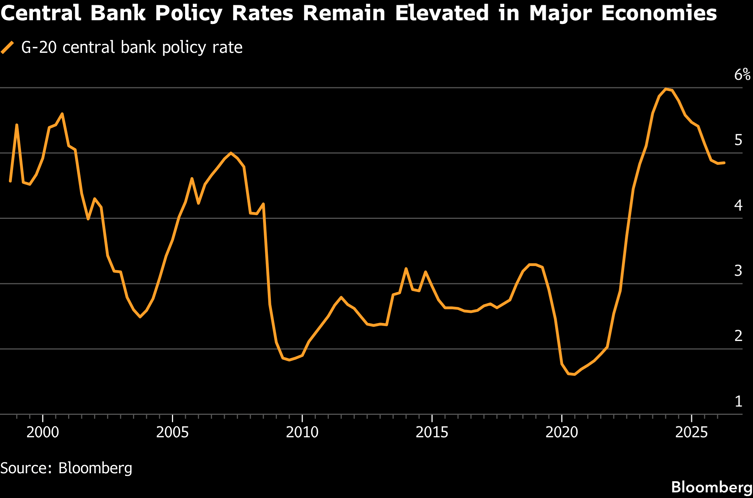
4) A Corrida pela IA está Aumentando a Procura por Capital
A corrida para construir infraestruturas de IA desencadeou uma onda de endividamento. Empresas emitiram mais de $400 mil milhões em obrigações globalmente para financiar investimentos em tecnologia neste ano. Grande parte desse volume concentrou-se nos EUA forçando tomadores de empréstimos de todos os tipos, incluindo governos e empresas que financiam fusões e aquisições, a competir cada vez mais intensamente pelo capital dos investidores.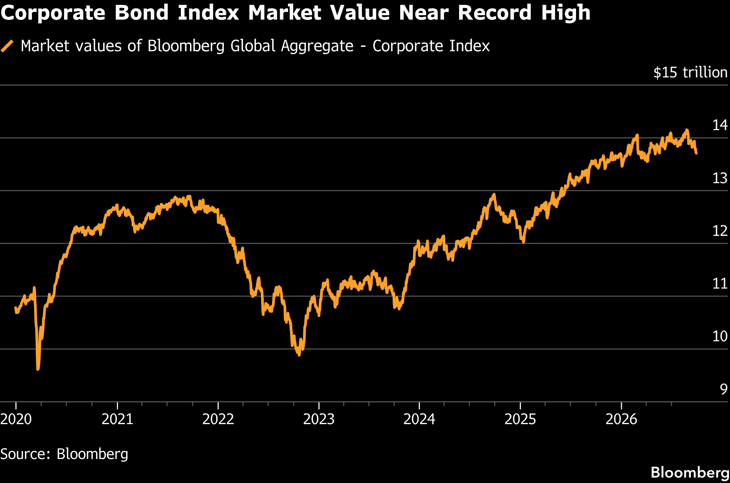
5) Défices Públicos Tornaram-se uma Preocupação Central
Os riscos fiscais estão aumentando com défices orçamentários persistentes e à relutância dos governos em enfrentá-los de facto. A dívida dos EUA ultrapassou recentemente a marca de $40 biliões pela primeira vez.
Espera-se que os países da Organização para a Cooperação e Desenvolvimento Econômico captem um total de $18 biliões este ano, saturando os mercados com mais oferta e incentivando os investidores a exigir taxas mais altas para adquirir essa dívida.
6) Despesas com Defesa
As despesas militares globais estão em níveis recordes, impulsionados pela guerra com o Irão, pelo conflito em curso na Ucrânia e por tendências mais amplas de rearmamento na Organização do Tratado do Atlântico Norte (OTAN), no Médio Oriente e na Ásia.
O orçamento de defesa dos EUA atingiu $1 bilião no ano fiscal de 2026, a primeira vez que ultrapassou esse patamar.
O aumento das despesas militares está aprofundando as necessidades de financiamento dos governos, estimulando mais vendas de obrigações e pressionando as yields para cima.
7) O Efeito Japão
O Japão enfrenta um problema com o iene fraco e as autoridades provavelmente estão vendendo obrigações estrangeiras para ajudar a resolvê-lo.
Dados de reservas do Ministério das Finanças revelaram que as reservas de obrigações estrangeiras de Japão caíram num recorde de $87,8 bilhões no final de Agosto em relação ao mês anterior, provavelmente porque o Japão vendeu obrigações do Tesouro para sustentar o iene. Qualquer intervenção adicional aumentará ainda mais a pressão sobre as obrigações globais, embora o desejo de proteger as obrigações do Tesouro seja visto como uma das razões pelas quais os EUA ajudaram o Japão a apoiar o iene.
8) Guerras Comerciais
A guerra comercial em curso do presidente Donald Trump está adicionando outra camada de risco inflacionário, já que tarifas mais altas encarecem os bens importados e ameaçam manter as pressões sobre os preços elevadas.
Isso, por sua vez, reforça as expectativas de taxas de juros mais altas por mais tempo e exerce mais pressão ascendente sobre as yields das obrihgações. As disputas comerciais são um sintoma de uma fragmentação geopolítica mais profunda e de uma perspectiva global cada vez mais instável, um ambiente no qual os investidores exigem rendimentos mais elevados para compensar a maior incerteza.
9) Mudança de Propriedade
No caso das obrigações do Tesouro, a base de compradores tem se afastado cada vez mais da Fed e dos bancos centrais estrangeiros e voltou-se para investidores privados nacionais e estrangeiros, como hedge funds.
A Bloomberg Economics calcula que as participações oficiais da Fed e de bancos centrais estrangeiros em obrigações do Tesouro como percentagem do PIB dos EUA caíram cerca de 12 pontos percentuais e 8 pontos, respectivamente, desde 2020.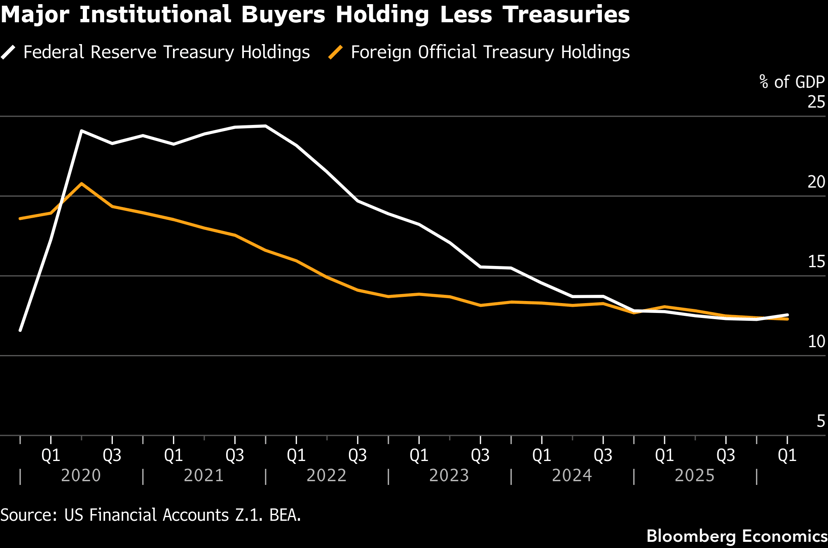
10) Eliminação do Excesso de Poupança
E, por último, o excesso global de poupança que ajudou a suprimir os custos de empréstimo durante décadas chegou ao fim.
As três forças que produziram excesso persistente de poupança global desde a crise financeira global, austeridade fiscal, desalavancagem dos EUA e exportações chinesas, estão sendo restringidas pelo proteccionismo, de acordo com a Oxford Economics.
Essas tendências estão surgindo justamente quando os governos e empresas precisam de enormes quantidades de capital, mais uma vez forçando os tomadores de empréstimo a lutarem arduamente pelo dinheiro de investidores e elevando as yields.
Conclusão
O artigo de opinião da Bloomberg defende que a subida das yields das obrigações não é um movimento temporário mas possivelmente uma mudança estrutural no ambiente financeiro global.
Assim explica porque é que muitos gestores acreditam que as taxas de longo prazo vieram para ficar em patamares mais altos do que os observados na década pós-crise de 2008.
Fonte: Bloomberg

