


Ao longo dos últimos dois anos, o mercado accionista francês tem apresentado um desempenho limitado face aos seus pares europeus. Apesar da robustez operacional de muitas empresas francesas e da sua forte exposição internacional, o índice CAC 40 tem sido penalizado por uma combinação de factores sectoriais, políticos e macroeconómicos que continuam a condicionar a percepção dos investidores relativamente ao risco francês.
Figura 1 – Evolução dos Índices CAC 40, DAX, FTSE MIB, IBEX 35 e STOXX 600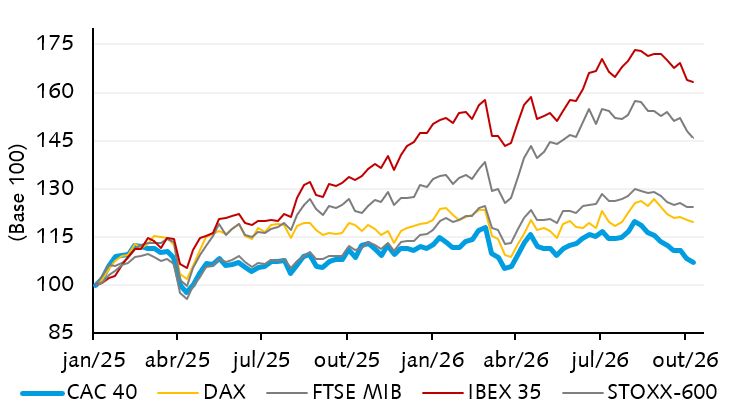
Fonte: Banco Invest, Bloomberg. Dados a 9-Out-26.
Uma parte desta divergência continua a ser explicada pela composição sectorial do próprio índice. O sector do luxo mantém um peso muito relevante no CAC 40, através de empresas como a LVMH, Hermès, Kering ou L'Oréal. Depois de vários anos de crescimento extraordinário, impulsionado sobretudo pela procura chinesa e pelo forte aumento do consumo discricionário após a pandemia, o sector enfrenta actualmente uma fase mais desafiante.
A recuperação económica da China tem revelado menor dinamismo do que o esperado, enquanto os consumidores europeus e norte-americanos permanecem relativamente cautelosos num contexto de crescimento económico moderado e taxas de juro que permanecem em níveis historicamente elevados. Consequentemente, as expectativas de crescimento dos lucros do sector foram revistas em baixa, afectando de forma significativa um índice particularmente exposto a esta temática.
Figura 2 – Evolução de Acções de Consumo Discricionário do CAC 40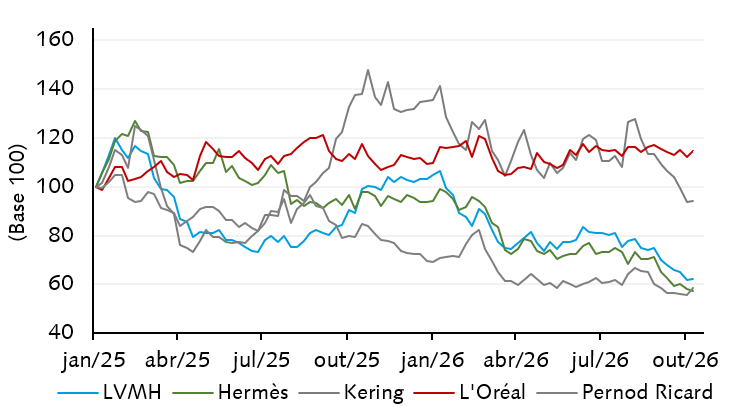
Fonte: Banco Invest, Bloomberg. Dados a 9-Out-26.
Contudo, limitar a explicação da underperformance francesa aos desafios do sector do luxo seria manifestamente insuficiente. Nos últimos trimestres, a principal fonte de preocupação para os investidores passou a residir na evolução das finanças públicas francesas e nas consequências da crescente fragmentação política e social.
A situação orçamental francesa deteriorou-se significativamente desde a pandemia. Apesar das várias tentativas de consolidação fiscal, o défice público permanece acima de 5% do PIB, muito longe do limite de 3% estabelecido pelas regras orçamentais europeias. Paralelamente, a dívida pública tem continuado a aumentar. As projecções mais recentes apontam para níveis próximos de 120% do PIB, um valor consideravelmente superior ao observado antes da pandemia e substancialmente acima da média da Zona Euro (89%).
Esta evolução ocorre num contexto particularmente delicado. O crescimento económico francês permanece anémico, com a Comissão Europeia a estimar uma expansão do PIB próxima de 0,8% em 2026, enquanto os encargos com juros continuam a aumentar à medida que a dívida emitida em anos anteriores vai sendo refinanciada a taxas significativamente mais elevadas.
Apesar do referido, o factor que mais tem inquietado os mercados não é apenas a dimensão do défice ou da dívida, mas a crescente dificuldade em implementar medidas que permitam inverter esta trajectória. Desde as eleições legislativas antecipadas de 2024, o sistema político francês encontra-se profundamente dividido, sem que nenhum bloco detenha uma maioria confortável na Assembleia Nacional. Esta realidade tem dificultado a aprovação dos sucessivos orçamentos e aumentado a percepção de paralisia governativa.
A sucessão de governos minoritários e a necessidade recorrente de recorrer ao artigo 49.3 da Constituição para aprovar legislação orçamental reforçaram a sensação de instabilidade institucional. Simultaneamente, as discussões em torno de cortes de despesa, reformas da segurança social e contenção do défice têm alimentado tensões sociais e aumentado a polarização política.
Este enquadramento ajuda ainda a explicar a evolução observada no mercado obrigacionista. O spread entre a dívida francesa a 10 anos (OAT) e o Bund alemão tem registado um alargamento expressivo ao longo dos últimos meses, reflectindo um aumento do prémio de risco exigido pelos investidores para deter dívida francesa. Recentemente, este diferencial ultrapassou inclusivamente a barreira simbólica dos 100 pontos-base, níveis que não eram observados desde períodos de maior tensão na crise da dívida soberana europeia.
Figura 3 – Evolução do Spread OAT-Bund (10 Anos)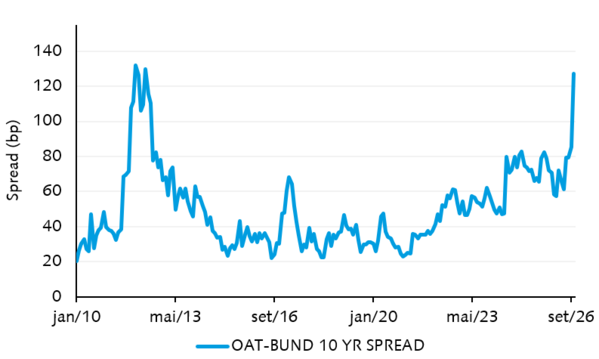
Fonte: Banco Invest, Bloomberg. Dados a 9-Out-26.
Tradicionalmente, França era vista pelos investidores como um dos pilares centrais da Zona Euro, posicionando-se muito próxima da Alemanha em termos de percepção de risco soberano. O alargamento observado sugere que os mercados estão agora a atribuir maior peso às vulnerabilidades específicas da economia francesa, nomeadamente, à trajectória da dívida pública, ao aumento das necessidades de financiamento do Estado e à incerteza política associada ao ciclo eleitoral de 2027.
Naturalmente, este contexto acabou por afectar também o mercado accionista. Um prémio de risco soberano mais elevado tende a traduzir-se num custo de capital superior para empresas e investidores, reduzindo a atractividade relativa dos activos franceses face a outros mercados europeus. Paralelamente, as dificuldades orçamentais têm aumentado o risco de medidas fiscais adicionais que possam recair sobre as empresas. A adopção de impostos extraordinários para tributar as grandes empresas e a possibilidade de novas iniciativas semelhantes contribuíram também para penalizar o sentimento dos investidores, ao introduzirem maior incerteza relativamente à evolução dos lucros e à atractividade de França enquanto destino de investimento.
Apesar deste enquadramento mais desafiante, importa evitar conclusões excessivamente pessimistas. A economia francesa continua a apresentar um elevado grau de diversificação sectorial, com empresa líderes em áreas como aeroespacial, defesa, energia, infraestruturas, banca ou bens de consumo. Não menos relevante, muitas empresas do CAC 40 obtêm a maioria das suas receitas fora de França, o que reduz significativamente a dependência do ciclo económico doméstico.
Por outro lado, uma parte significativa das preocupações anteriormente referidas parece já encontrar-se incorporada nas avaliações actuais. O mercado francês negoceia com um desconto relativo face a vários dos principais mercados europeus, apresentando um múltiplo Price-to-Earnings de cerca de 16,7x, o que compara com 16,9x no DAX, 17,3x no IBEX 35 e 18,5x no FTSE MIB. Neste contexto, e embora os desafios orçamentais e políticos permaneçam relevantes, estes níveis de avaliação podem mitigar parte do risco de deterioração adicional, sobretudo caso as autoridades francesas consigam restaurar gradualmente a confiança dos investidores através de uma trajectória credível de consolidação das contas públicas.
Em última análise, a recente underperformance do mercado francês parece resultar menos de uma deterioração estrutural do sector empresarial e mais de uma reavaliação do risco soberano e político do país. O comportamento futuro dos activos franceses dependerá, em grande medida, da capacidade das autoridades em apresentar uma trajectória credível de consolidação das contas públicas e de reduzir a incerteza política que tem marcado os últimos anos. Até que tal aconteça, é provável que França continue a negociar com um desconto relativamente aos seus pares europeus, refletindo um prémio de risco que os investidores consideram, para já, justificado.

