


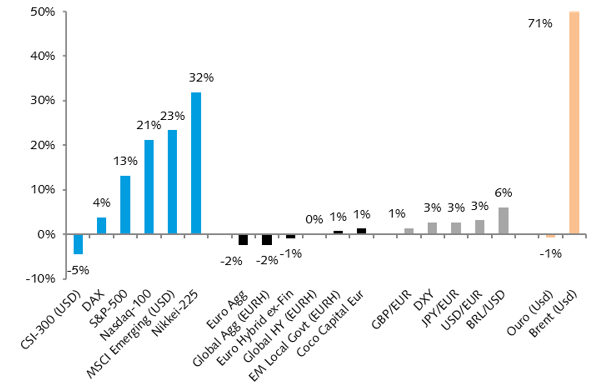
Os mercados accionistas têm registado um desempenho surpreendentemente robusto em 2026, apesar de um enquadramento macroeconómico significativamente mais incerto. Desde o início do ano, o S&P 500 valorizou 13,1% (excluindo dividendos), enquanto o índice global MSCI World acumula uma subida de 11,9%, em dólares. Embora ambos os índices estejam ligeiramente abaixo dos máximos deste ano, com quedas de 0,9% e 1,7%, respectivamente, os resultados permanecem sólidos.
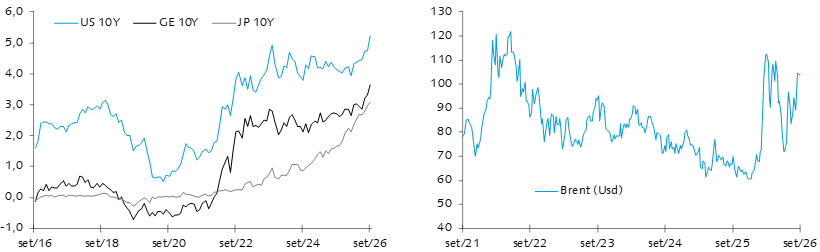
Este desempenho é particularmente notável tendo em conta a forte subida das taxas de juro. A yield das obrigações do Tesouro norte-americano a 10 anos aumentou cerca de 100 pontos base (bp), enquanto as expectativas para a taxa terminal da Reserva Federal sofreram uma revisão substancial, passando de 3,05% (três cortes das taxas de juro) para 4,25% (duas subidas) para o final de 2026. Em circunstâncias normais, um aumento desta magnitude nos custos de financiamento tenderia a exercer pressão negativa sobre as avaliações dos activos de risco.
Por outro lado, os mercados accionistas não só permaneceram indiferentes à subida das yields, como também conseguiram absorver um choque nos preços da energia. O preço do petróleo Brent para entrega no final do ano disparou cerca de 71%, passando de 60 dólares por barril para aproximadamente 104 dólares. Um aumento desta dimensão costuma alimentar receios de inflação, pressionar as margens empresariais e reduzir as perspectivas de crescimento económico.
Yields a 10 anos e Cotação do Barril de Petróleo (Brent)
Fonte: Bloomberg
A explicação para esta aparente complacência reside, porém, no bom desempenho dos resultados das empresas. Ou seja, a resiliência invulgar dos preços das acções deve-se, em larga medida, ao forte crescimento dos resultados das empresas, nomeadamente norte-americanas, que têm permitido acomodar taxas de juro mais altas, através da compressão dos múltiplos de resultados (Price-to-Earnings).
Assim, a questão para os próximos trimestres é saber se estes resultados serão sustentáveis no futuro, considerando que os grandes contribuidores para este crescimento têm sido as empresas relacionadas com o tema da Inteligência Artificial, responsáveis por enormes investimentos em capacidade de computação, mas de rendibilidade ainda incerta.
Mercados no 3º Trimestre de 2026
Desde o início do ano, nos Estados Unidos, os índices S&P-500 e Nasdaq-100 registaram ganhos de 13,1% e 21,2%, em USD, respectivamente. Considerando os índices S&P-500 sectoriais, os ganhos foram liderados pelos sectores de Energia (+38,4%), Tecnologia de Informação (+28,3%) e Saúde (+10,3%). Entre as piores performances, o destaque recai sobre os sectores de Utilities (-7,4%), Consumo Discricionário (-5,0%) e Financeiro (+0,2%).
Na Europa, os índices Stoxx-600 e EuroStoxx-50 registaram variações mais modestas de +7,8% e +8,8%, respectivamente. Por outro lado, em Portugal, o índice PSI registou ganhos expressivos de 17,4%, prolongando a trajectória positiva observada em meses anteriores.
Rendibilidades – 2026 YTD
 Fonte: Bloomberg. Cotações em 25-Setembro-2026.
Entre os mercados emergentes (+23,4%, medido pelo índice MSCI Emerging Markets, em USD), o destaque recai sobre o mercado da Coreia do Sul (KOSPI), com uma subida acentuada de 76,8%, em USD. Entre os mercados sul-americanos, importa ainda realçar o desempenho do mercado brasileiro (IBOVESPA), que apresentou uma valorização de 20,1% (em USD).
Entre os mercados de Dívida Pública, nos Estados Unidos, as yields dos Treasuries a 2 e 10 anos subiram 138 e 99 bp desde o início do ano, para os 4,85% e 5,16%, respectivamente. Deste modo, a inclinação da yield curve diminuiu dos 69 bp para os 31 bp. Entre outros factores, esta subida reflecte uma economia ainda dinâmica e com necessidades de financiamento elevadas, bem como o receio de um possível ressurgimento da inflação.
Por sua vez, na Zona Euro, as yields dos Bunds alemães a 2 e 10 anos variaram +116 bp e +75 bp, para os 3,28% e 3,60%, respectivamente. Como consequência, o diferencial de yields entre estes dois prazos cifrou-se em 32 bp.
Yields da Dívida Soberana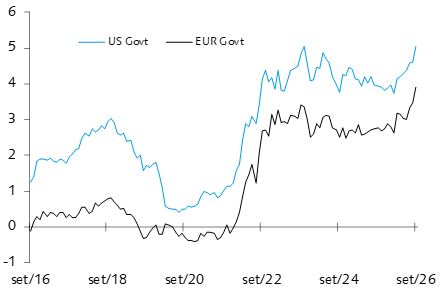 Fonte: Bloomberg. Yields dos índices US Treasuries e Euro Agg Government (maturidades médias de 7,7 e 6,0 anos).
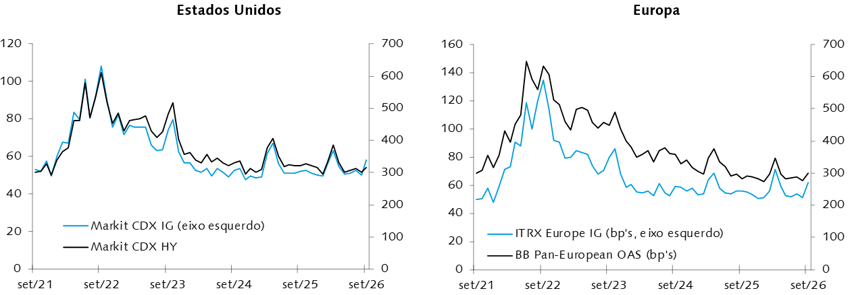
Nos segmentos de Dívida Privada, desde o início do ano, os spreads de crédito do High Yield alargaram 50 bp na Europa e permaneceram inalterados nos Estados Unidos, tendo fechado o trimestre nos 294 bp e 317 bp, respectivamente. No segmento de Investment Grade, os spreads de crédito encontravam-se nos 61 bp (+10 bp) e 58 bp (+8 bp), respectivamente. Deste modo, conjugando a evolução das yields e dos spreads de crédito, os índices globais de High Yield e Investment Grade variaram +0,1% e -2,4%, em EUR.
No plano dos mercados cambiais, o USD ganhou +3,1% contra o EUR e +0,4% contra o JPY nos primeiros nove meses de 2026. Em parte, a apreciação do dólar foi impulsionada pelo aumento da procura por activos de refúgio, sobretudo após a eclosão da guerra no Irão. De igual modo, o diferencial de taxas de juro favorável aos Estados Unidos face às restantes economias desenvolvidas ajudou também a sustentar a procura por activos denominados em dólares, contribuindo para a valorização da moeda norte-americana.
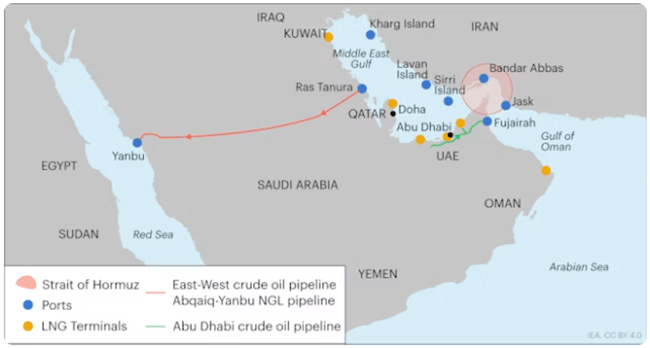
Por fim, desde o início do ano, os preços das matérias-primas apresentaram um ganho médio de 34,5%, medido pelo índice S&P GSCI Spot, em USD. O destaque recai sobre a Energia (+66,6%), em particular, o Petróleo, com a cotação do barril de Brent a ganhar terreno durante o ano corrente (+71,4%). Este movimento decorre das tensões no Médio Oriente e subsequente fecho do estreito de Ormuz, o que levou a disrupções significativas no abastecimento de diversas matérias-primas energéticas. Segundo a Agência Internacional de Energia (IEA), no trimestre que agora termina, o mercado petrolífero deverá ter apresentado um défice da ordem dos 1,8 milhões de barris por dia.
Outlook 4º Trimestre
Em 2026, três temas principais têm concentrado as atenções dos investidores: o aumento dos custos da energia, em particular dos preços do petróleo e do gás natural; a aceleração da inflação, a nível global; e, por fim, o investimento massivo em IA, cujo retorno financeiro é ainda incerto, mas que, entretanto, tem suportado a valorização dos principais mercados accionistas.
Da intercepção destes três temas resultam taxas de juro mais altas, com a FED e o BCE a inverter as políticas monetárias vigentes desde 2023, e yields das dívidas públicas em máximos de vários anos, em particular nas maturidades mais longas, com os investidores a exigir remunerações (reais) mais elevadas face à crescente procura por capital, tanto público como privado.
Guerra no Médio Oriente e Inflação
Apesar dos receios iniciais de que a interrupção de uma rota por onde passa cerca de 20% do petróleo e gás mundial provocaria uma crise energética semelhante ou pior do que a de 2022, os efeitos económicos têm sido até agora relativamente limitados. Segundo a Agência Internacional da Energia (IEA), na base da resiliência da economia global estarão a rápida utilização de rotas alternativas de exportação, incluindo oleodutos na Arábia Saudita e nos Emirados Árabes Unidos, e o excesso de oferta existente antes do início da guerra. Por outro lado, é relativamente seguro assumir que a actividade económica global é hoje mais eficiente em termos de consumo de energia e, portanto, menos exposta a disrupções no seu fornecimento.
Dito isto, num contexto de maior fragmentação geopolítica e risco para as cadeias de abastecimento globais (veja-se, por exemplo, a recente propagação da crise no Médio Oriente ao Mar Vermelho), vemos como pouco provável o regresso dos preços do petróleo para os valores observados antes do início da guerra. Pelo contrário, durante os meses de Verão, aumentámos a exposição a Matérias-Primas, numa óptica de diversificação e, sobretudo, cobertura contra o risco de novas subidas (e aceleração da inflação).
Estreito de Ormuz e rotas alternativas
 Fonte: International Energy Agency (IEA).
Subida das yields
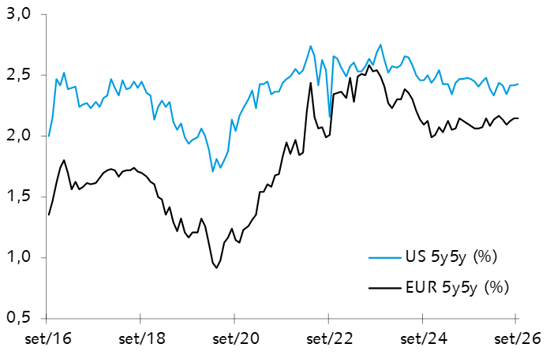
Não obstante a guerra no Médio Oriente e a subida da cotação do petróleo, as expectativas para a inflação futura mantêm-se relativamente ancoradas entre os 2,0% e os 2,5%, o que nos leva a concluir que os investidores estarão, na nossa opinião, bem mais preocupados com a independência dos bancos centrais e o crescente endividamento, tanto público como privado, do que propriamente com a subida da inflação, conforme observável pela evolução dos Inflation Swap Forward 5Y5Y.
Inflation Swap Forward 5Y5Y
 Fonte: Bloomberg.
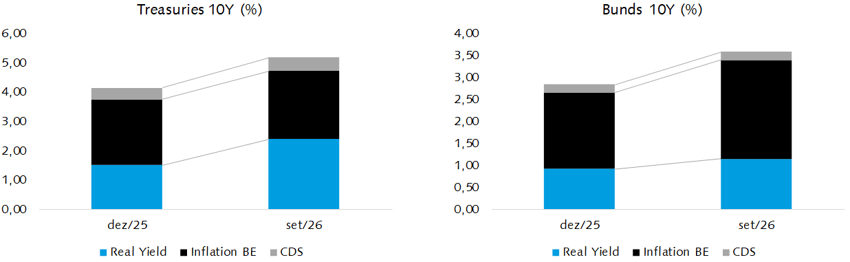
Ou seja, face ao expectável aumento da procura por capital, é natural que os investidores passem a exigir yields reais mais altas, sobretudo nos Estados Unidos, onde as grandes empresas tecnológicas têm emitido elevados montantes de dívida. Pelo contrário, na Zona Euro (Alemanha) as yields têm sido impulsionadas, sobretudo, pelo aumento das expectativas para a inflação, considerando a maior exposição aos preços da energia.
Decomposição das Yields a 10 anos
 Fonte: Bloomberg.
Por outro lado, importa manter uma perspectiva histórica de mais longo prazo e constatar que as yields (nominais) da dívida pública tendem a acompanhar o crescimento nominal do PIB que, por exemplo, nos Estados Unidos se situa perto dos 6%. Ou seja, a recente evolução das yields é justificável pela aceleração da taxa de inflação, mas também, e em maior medida, por um crescimento económico resiliente e suportado pelo aumento do investimento, público e privado, não só em Inteligência Artificial, como também nos sectores das Infraestruturas e Transição Energética, e Defesa e Segurança.
Investimento em Inteligência Artificial
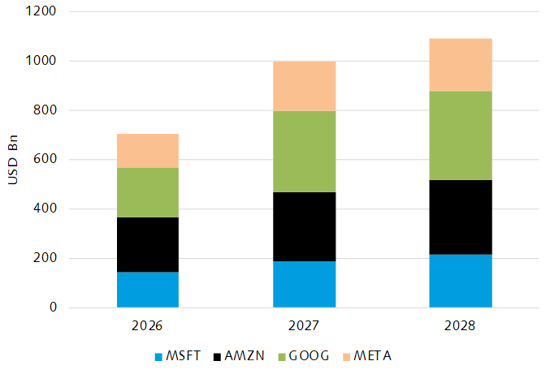 Fonte: Bloomberg.
Deste modo, admitindo, aliás como descontado nos mercados, uma normalização futura da inflação, para níveis mais próximos do objectivo dos bancos centrais (2,0%), e a manutenção de taxas reais de crescimento económico relativamente baixas, começamos a identificar valor na dívida pública, em especial na Zona Euro.
Como tal, nas últimas semanas iniciámos o aumento da duration das carteiras, através de dívida pública europeia, nomeadamente da Holanda, cujas contas públicas permanecem como uma das mais controladas da União Europeia.
Na componente da dívida privada, continuamos a privilegiar o segmento de Investment Grade, em detrimento do High Yield. Em ambos segmentos, os spreads de crédito mantêm-se historicamente muito baixos e sem potencial para a continuação de compressão, mas, na nossa opinião, uma eventual correcção dos mercados accionistas terá maior impacto (negativo) no High Yield, fruto do aumento dos spreads de crédito.
Como forma de potenciar a yield média das carteiras, entre o universo de Investment Grade mantemos, de forma selectiva, a exposição a dívida híbrida e subordinada, enquanto alternativa ao High Yield.
Spreads de Crédito (%)
 Fonte: Bloomberg.
Avaliações das Acções e prémios de risco
Em condições normais, a subida das yields das obrigações soberanas deve recentrar o foco dos investidores na geração de cash-flows, na solidez dos balanços e na disciplina na avaliação das empresas. Ou seja, taxas de juro e yields mais elevadas colocam maior pressão nos activos com geração de cash-flows mais longínquos no futuro, conduzindo a uma diminuição dos múltiplos de avaliação.
E, em bom rigor, é o que tem sucedido.
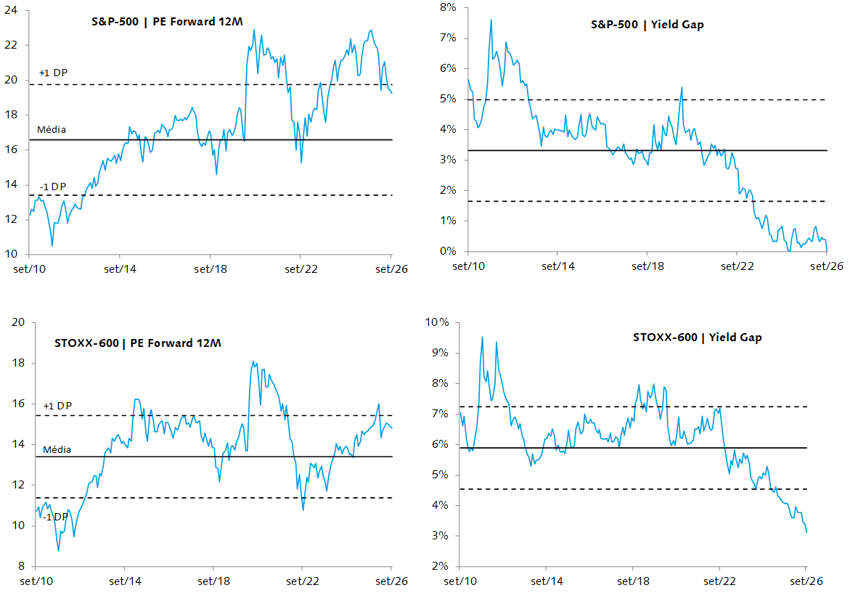
Presentemente, o índice S&P-500 transaciona com um múltiplo Price-to-Earnings (forward 12M) de 19,2x, menos 12,7% relativamente ao final do ano passado. O que é menos comum é o múltiplo cair desta forma com o índice a continuar a valorizar e a registar sucessivos máximos históricos, o que se explica pelo forte crescimento dos resultados das empresas (denominador do rácio).
Na Europa, este movimento é menos visível, com o Price-to-Earnings (forward 12M) do índice Stoxx-600 praticamente inalterado desde o início do ano (14,8x vs 15,2x, respectivamente).
Price Earnings e Yield Gaps
 Fonte: Bloomberg, Banco Invest.
Ou seja, até à data, o crescimento, realizado e esperado, dos resultados das empresas tem permitido acomodar a subida das yields e a contracção dos múltiplos de avaliação. Porém, tal não significa que os prémios de risco não permaneçam historicamente baixos, medidos pelo diferencial entre as yields das acções e da dívida pública.
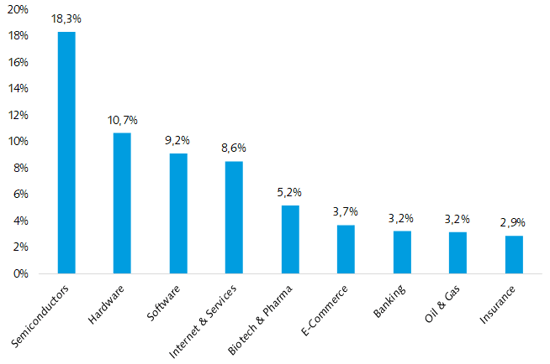
Dito isto, ponderados os vários efeitos (taxas de juro, resultados e prémios de risco), os principais mercados accionistas parecem-nos, no máximo, devidamente valorizados e sem grande upside para além do crescimento futuro dos resultados. Da mesma forma, parecem-nos vulneráveis a quaisquer desilusões nas perspectivas futuras, em especial, das empresas relacionadas com a Inteligência Artifical (por exemplo, semicondutores e memórias) cujo peso é significativo nos principais benchmarks mundiais.
Composição do índice S&P-500
 Fonte: Bloomberg.
Sectorialmente, contudo, é difícil contornar o tema da tecnologia, apesar de toda a incerteza e complexidade em torno da IA. Deste modo, mantemos uma exposição diversificada e selectiva ao sector, incluindo a alguns hyperscalers, equipamentos para a produção de semicondutores e software, contrabalançada com outros sectores com menor beta, como infraestruturas e utilities, healthcare e equipamentos médicos.
Taxas de câmbio
É frequente dizer-se que as taxas de câmbio são de muito difícil previsão, considerando a variedade de factores a contribuir para a formação dos seus preços.
Contudo, uma taxa de câmbio não deixa de ser função de um diferencial de taxas de juro.
Neste sentido, e apenas considerando a evolução recente do diferencial das taxas de juro a 2 anos entre o USD e o EUR, na nossa opinião, a moeda norte-americana continua sobreavaliada face ao Euro, pelo que mantemos uma exposição relativamente neutral nas carteiras sob gestão. Para o actual diferencial de taxas de juro, o EUR/USD deveria situar-se mais perto dos 1,18, contra os actuais 1,14.
EUR/USD e Diferencial de taxas de juro a 2 anos
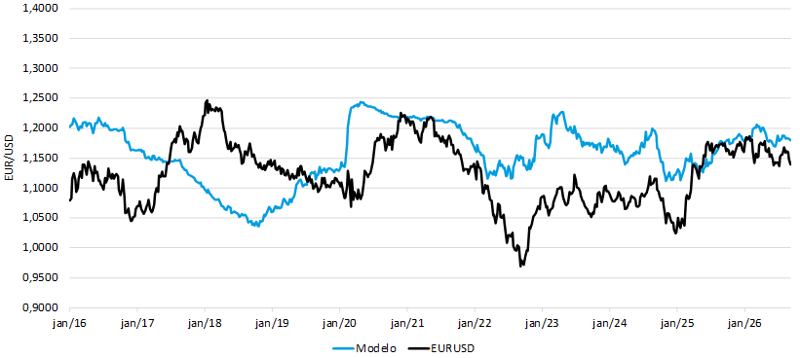 Fonte: Bloomberg, Banco Invest. Modelo de regressão linear entre o diferencial de taxas de juro a 2 anos e a cotação do EUR/USD.
Conclusão
O enquadramento macroeconómico para os próximos trimestres continuará marcado por um conjunto de forças estruturais que dificilmente serão revertidas no curto prazo: maior fragmentação geopolítica, necessidade crescente de investimento em infraestruturas, transição energética, defesa e inteligência artificial, bem como níveis elevados de endividamento público. Neste contexto, as taxas de juro reais deverão permanecer acima dos níveis observados na década passada, exigindo uma maior selectividade na alocação de capital.
A resiliência da actividade económica e a evolução positiva dos resultados empresariais suportam as valorizações dos principais mercados accionistas, mas o potencial de retorno no futuro é agora mais dependente do crescimento efectivo dos lucros do que de uma expansão adicional dos múltiplos. Mantemos, por isso, uma abordagem equilibrada, privilegiando empresas com vantagens competitivas sólidas, balanços robustos e capacidade comprovada de geração de fluxos de caixa, sem deixar de participar nas oportunidades associadas à transformação tecnológica em curso.
Na componente obrigacionista, a normalização gradual da inflação e os níveis actualmente mais atrativos das yields reforçam o interesse da dívida pública europeia, que volta a oferecer uma relação risco-retorno favorável após vários anos de remunerações reduzidas. Em simultâneo, continuamos a privilegiar crédito Investment Grade e, de forma selectiva, dívida híbrida e subordinada, procurando optimizar o rendimento das carteiras sem aumentar excessivamente o risco de crédito.
Perante um ambiente de mercado que continua a combinar oportunidades e incertezas, mantemos uma gestão prudente, diversificada e focada na preservação de capital, procurando beneficiar das tendências estruturais de longo prazo, sem comprometer a robustez das carteiras face a potenciais episódios de volatilidade.

