


Depois de um Setembro volátil, marcado por uma redução de posicionamento, diminuição de risco e menor entusiasmo dos investidores, a Citadel Securities acredita que o mercado accionista norte-americano está a entrar numa nova fase.
À primeira vista, o índice S&P 500 continua apenas 2% abaixo do seu máximo histórico. No entanto, por trás dos números existe uma enorme divergência.
No 3.º trimestre, o índice S&P 500 valorizou 2% mas o S&P Equal Weight desceu 2%.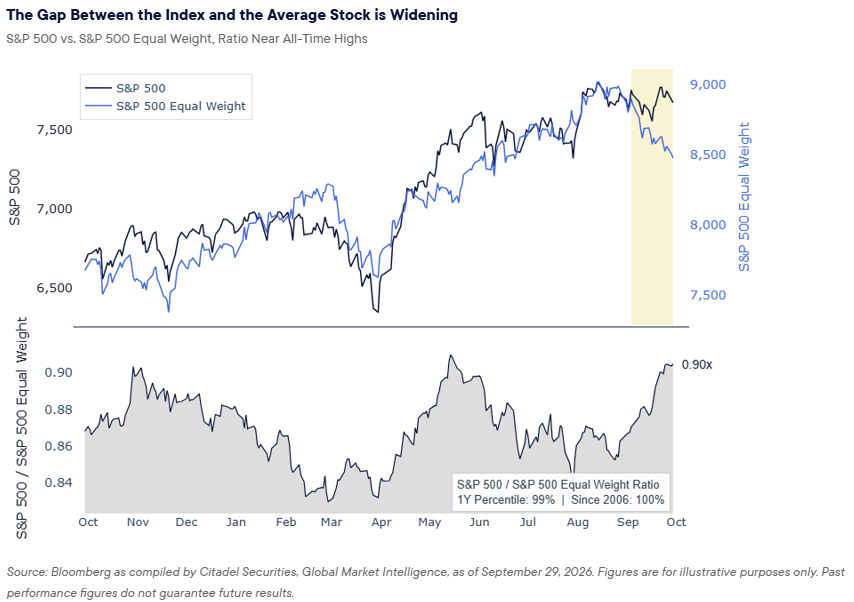
Contudo, apenas 25% dos membros do S&P 500 estão actualmente sendo negociados acima de sua média móvel de 50 dias.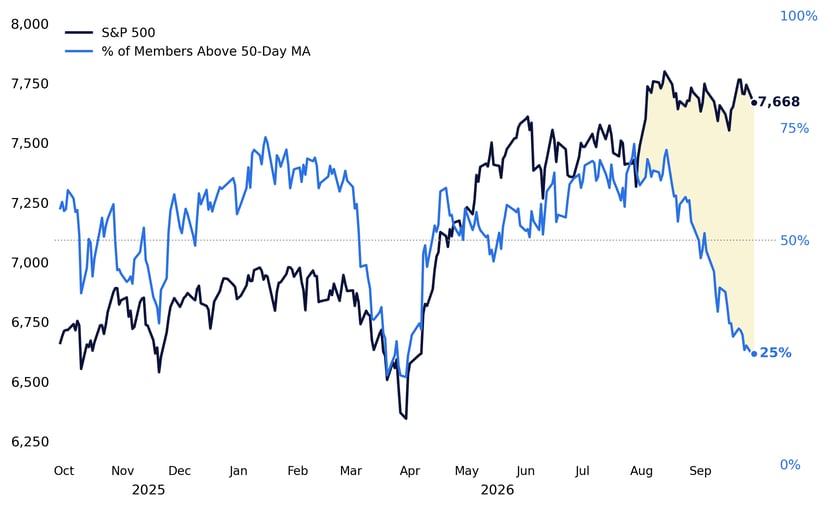
Microsoft, Nvidia, Apple e Meta contribuíram com cerca de 300 pontos para o índice S&P 500 no terceiro trimestre, ou seja, mais de 200% do ganho total do índice. O restante do índice colectivamente diminuiu cerca de 150 pontos.
Para cada $1 alocado ao Índice S&P 500:
- 41 centavos vão para as 10 maiores empresas;
- 35 centavos vão só para as "Magníficas Sete";
- 19¢ vão para os Semicondutores e;
- Só a Nvidia recebe cerca de 8 centavos, mais do que as menores 256 empresas somadas.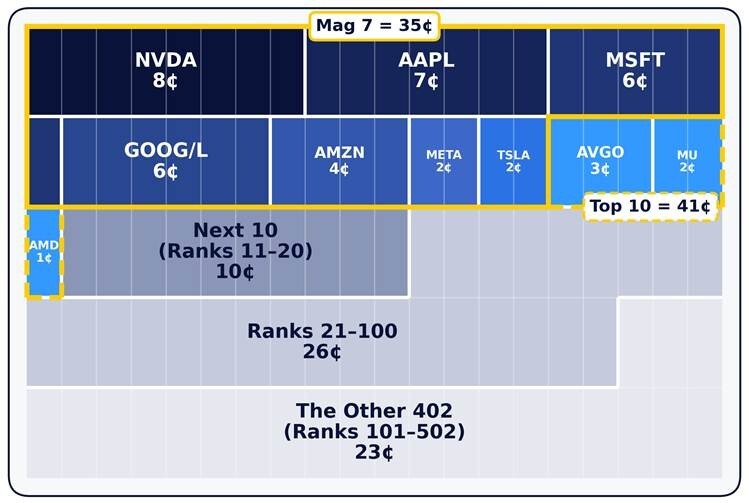
Fluxos de ETFs estão em Ritmo Recorde
Esta concentração é ainda mais importante quando os fluxos de ETFs estão em ritmo recorde.
As entradas de ETFs dos EUA atingiram $1,93 biliões desde o início do ano, mais 43% do que o ritmo recorde do ano passado.
Somente no terceiro trimestre verificou-se $771 mil milhões em entradas de ETFs, o maior trimestre já registado.
Historicamente, o quarto trimestre tem sido a parte mais forte do calendário para fluxos de ETFs e rebalanceamento baseado em modelos.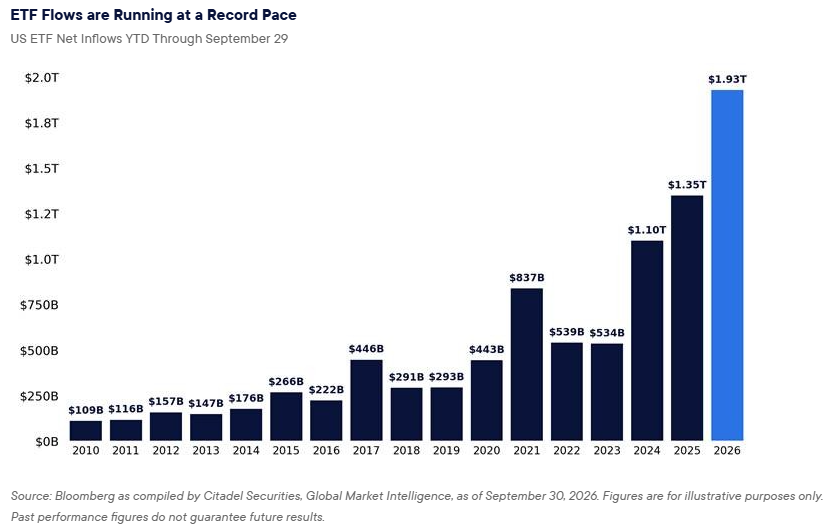
Lucros Voltam a Comandar a Narrativa
Com a época de resultados prestes a arrancar, os fundamentos das empresas voltam ao centro das atenções.
Os lucros empresarial dos EUA cresceram quase 23%, em termos anuais, no segundo trimestre e representam actualmente 14,9% do PIB, o valor mais elevado desde que existem registos.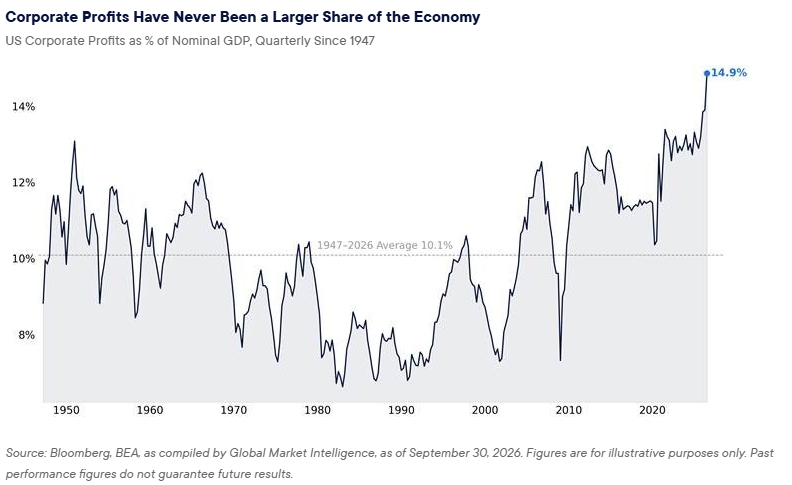
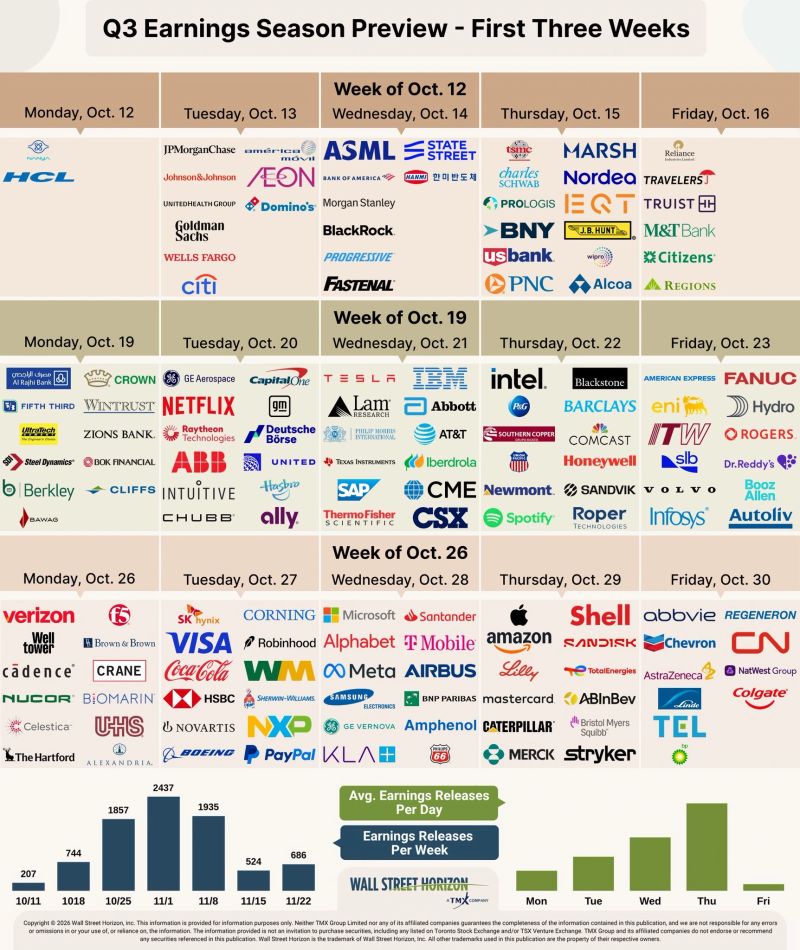
Ao contrário do habitual, os analistas continuaram a aumentar estimativas de lucros antes da apresentação de resultados. O consenso aponta agora para um crescimento de 27,2% nos lucros por acção do S&P 500 no terceiro trimestre.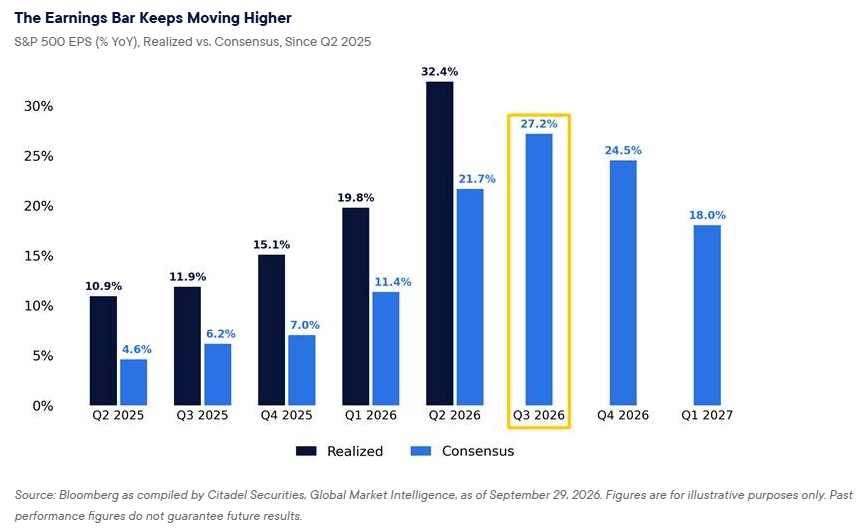 O Super Bowl dos resultados do terceiro trimestre ocorre na última semana de Outubro, quando aproximadamente 44% do S&P 500 e 38% do Nasdaq 100 reportam as suas contas. No final daquela semana, quase dois terços do S&P 500 terão reportado, subindo para 92% até o final de Novembro.
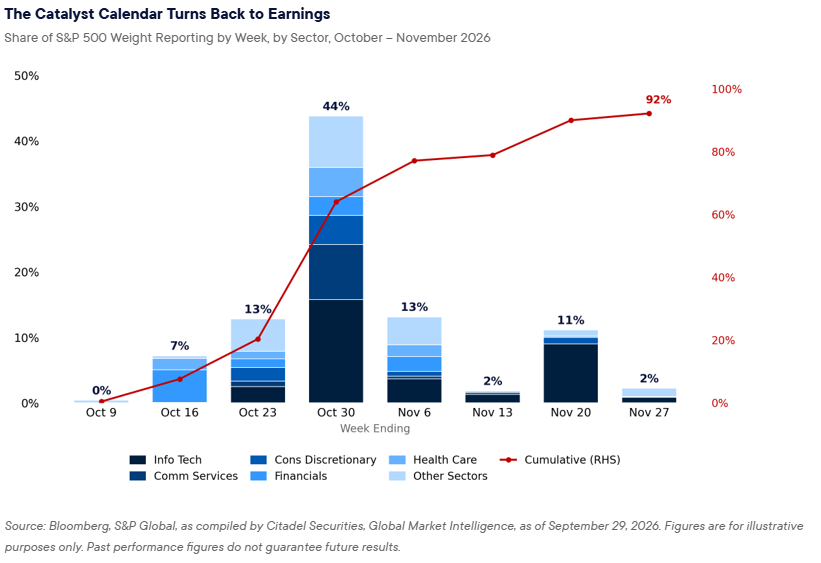 Este é o calendário:
Valorização mais Atractiva após a Correcção
Apesar dos lucros continuarem a surpreender positivamente, as avaliações tornaram-se mais razoáveis.
O S&P 500 é negociado a cerca de 19 vezes os lucros futuros, praticamente alinhado com a média da última década. Já os semicondutores registaram uma compressão ainda mais significativa, passando a negociar abaixo da avaliação média do próprio índice.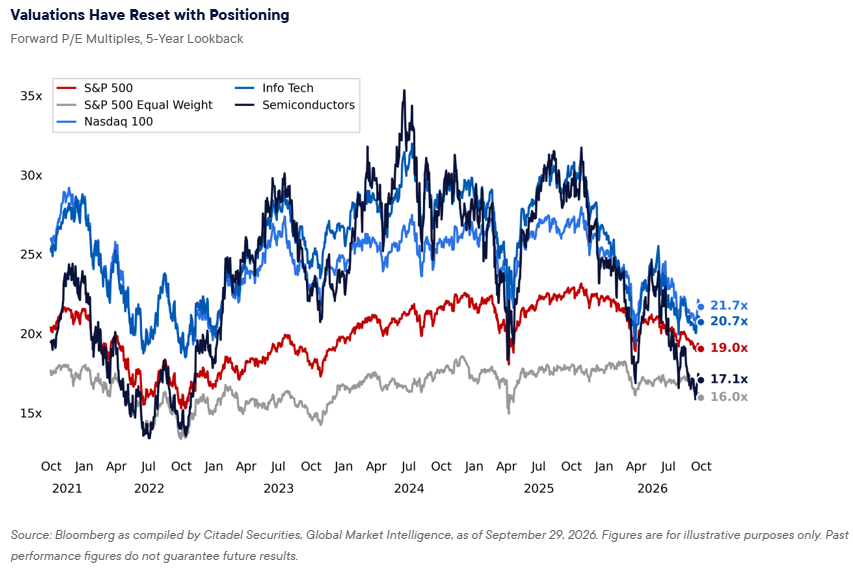
Para muitos investidores, o mercado parece hoje mais saudável e menos dependente de expectativas exageradas.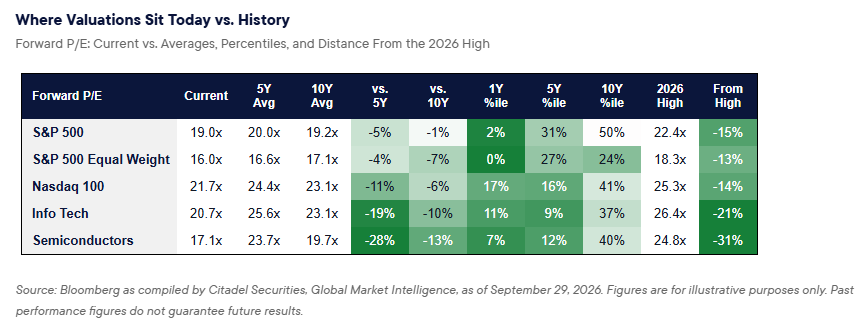
Os Grandes Compradores estão a Regressar
Um dos pontos mais optimistas da análise da Citadel está relacionado com os fluxos de capital.
As empresas norte-americanas já autorizaram 1,3 biliões de dólares em recompras de acções em 2026, um recorde histórico para esta fase do ano. Com o fim dos períodos de blackout associados à divulgação de resultados, estas recompras poderão aumentar significativamente durante Outubro e Novembro.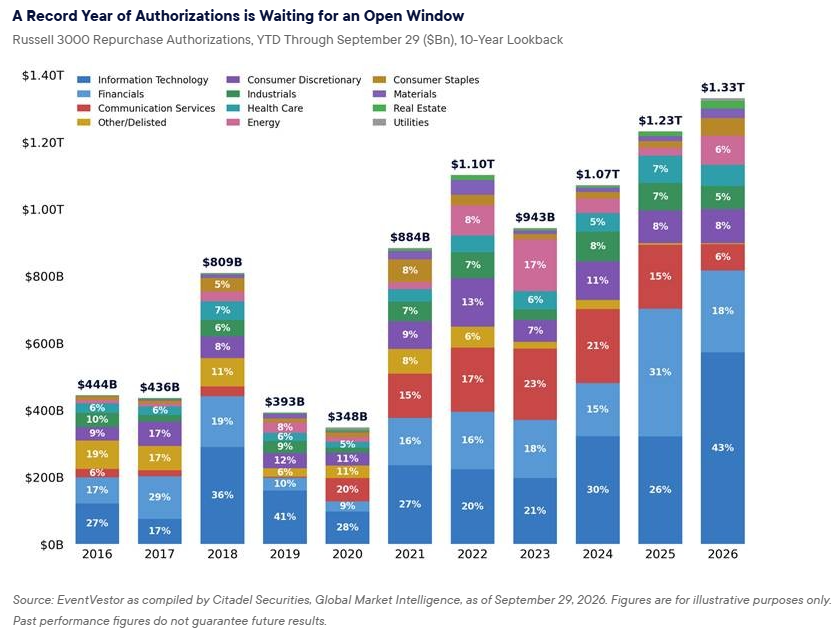
A Sazonalidade Joga a Favor
Historicamente, os anos de eleições intercalares nos EUA costumam ser favoráveis ao quarto trimestre.
Desde 1930, o S&P 500 ganhou em média 5,6% no quarto trimestre durante os anos de meio de mandato, quase o dobro da média de 2,9% em todos os anos.
Outubro e novembro têm sido historicamente os dois meses mais fortes do calendário de meio de mandato.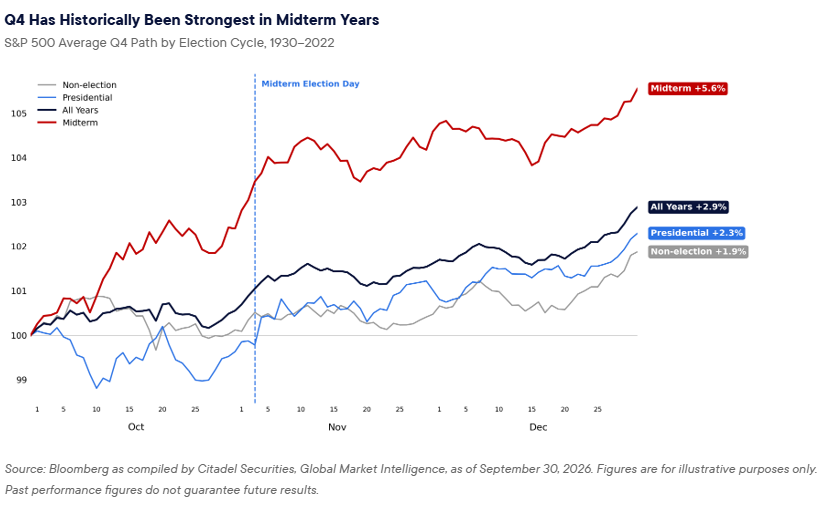 Retornos médios durante os anos de eleições intercalares:
✅ S&P 500: Outubro +2,4%, Novembro +2,2%;
✅ Nasdaq 100: Outubro +3,9%, Novembro +4,9%;
✅ Russell 2000: Outubro +3,1%, Novembro +3,2%.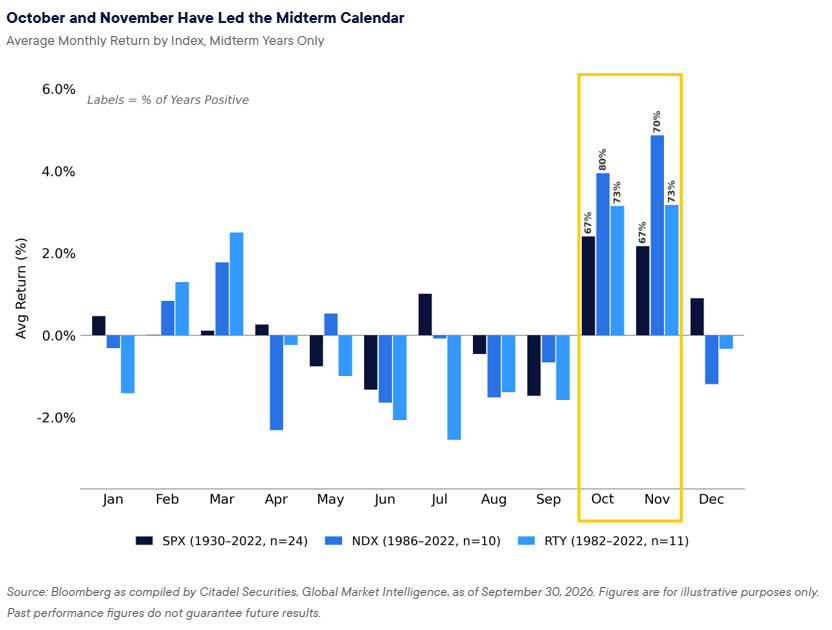
Curiosamente, Outubro costuma ser o mês onde frequentemente se forma o mínimo do trimestre antes do movimento de recuperação até ao final do ano.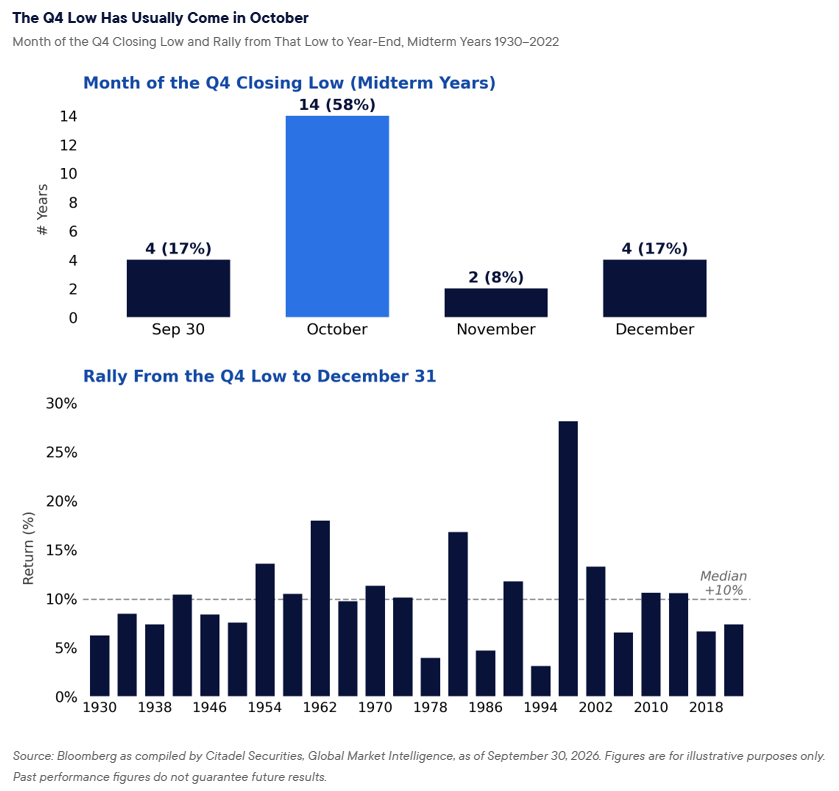
Consulte artigo aqui.
Fonte: Citadell, Wall Street Horizon

